VOKASI NEWS – Usaha Mikro, Kecil, dan Menengah (UMKM) memiliki peran penting dalam perekonomian Indonesia sebagai penyedia lapangan kerja dan penggerak ekonomi lokal. Namun, keterbatasan akses permodalan masih menjadi salah satu hambatan bagi pelaku usaha untuk mengembangkan bisnisnya.
Di sisi lain, Bank Syariah Indonesia (BSI) sebagai bank syariah nasional terbesar memiliki tantangan untuk menyeimbangkan fungsi bisnis dengan tujuan inklusi keuangan. Oleh karena itu, diperlukan pemahaman mengenai faktor internal bank yang memengaruhi penyaluran pembiayaan kepada sektor UMKM.
Empat Rasio Keuangan Menjadi Faktor Penentu
Penyaluran pembiayaan UMKM oleh Bank Syariah Indonesia (BSI) ternyata lebih dipengaruhi oleh efisiensi operasional dan kualitas pembiayaan dibandingkan kecukupan modal semata. Temuan tersebut diperoleh melalui penelitian yang menganalisis data laporan kuartal BSI selama periode 2021 hingga 2025.
Penelitian tersebut menguji pengaruh empat rasio keuangan utama, yaitu Capital Adequacy Ratio (CAR), Biaya Operasional terhadap Pendapatan Operasional (BOPO), Non Performing Financing (NPF), dan Financing to Deposit Ratio (FDR) terhadap volume pembiayaan UMKM.
Data yang digunakan berasal dari laporan kuartal resmi BSI selama dua puluh periode pengamatan, mulai kuartal pertama 2021 hingga kuartal keempat 2025. Selanjutnya, hasil analisis regresi linier berganda menunjukkan bahwa keempat variabel tersebut secara bersama-sama mampu menjelaskan sebagian besar variasi pembiayaan UMKM. Sementara itu, faktor lain di luar model turut memengaruhi perubahan penyaluran pembiayaan.
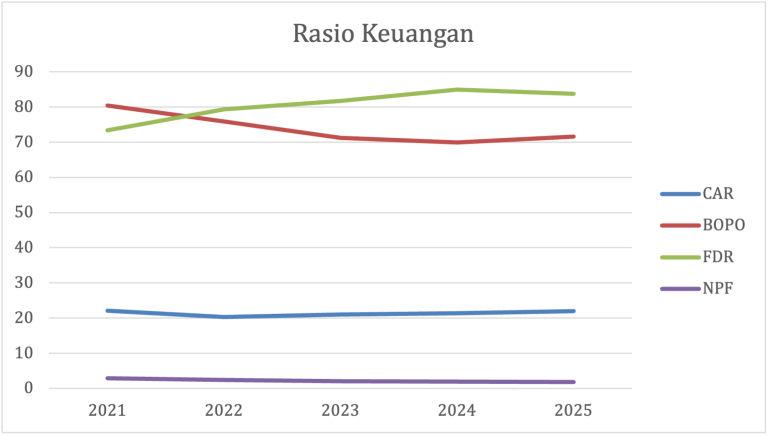
Pergerakan Rasio Keuangan BSI Selama Lima Tahun
Selama periode pengamatan, BOPO dan NPF menunjukkan kecenderungan menurun secara konsisten. Sementara itu, FDR mengalami peningkatan dari tahun ke tahun. Adapun CAR tetap berada pada tingkat yang relatif stabil dan tergolong sehat.
Pola perubahan tersebut menjadi dasar dalam menguji pengaruh kondisi keuangan bank terhadap penyaluran pembiayaan UMKM di BSI. Secara keseluruhan, hasil pengujian menunjukkan bahwa kondisi kesehatan keuangan bank memiliki pengaruh terhadap besar kecilnya pembiayaan yang disalurkan.
Namun, ketika dianalisis secara individual, setiap rasio keuangan memberikan pengaruh yang berbeda. Tidak seluruh indikator kesehatan bank menjadi faktor utama dalam menentukan kebijakan pembiayaan UMKM.
BOPO dan NPF Memiliki Pengaruh Terbesar
Hasil penelitian menunjukkan bahwa BOPO memiliki pengaruh positif dan signifikan terhadap pembiayaan UMKM. Kondisi tersebut menunjukkan bahwa peningkatan biaya operasional dapat mencerminkan aktivitas bank dalam memperluas layanan kepada masyarakat.
Selain itu, biaya operasional tersebut dapat berkaitan dengan berbagai upaya pengembangan layanan, seperti pelatihan, subsidi margin, serta perluasan jaringan cabang untuk menjangkau lebih banyak pelaku UMKM.
Di sisi lain, NPF terbukti memiliki pengaruh negatif dan signifikan terhadap pembiayaan UMKM. Artinya, ketika tingkat pembiayaan bermasalah meningkat, bank cenderung melakukan mitigasi risiko dengan membatasi ekspansi pembiayaan baru.
Sementara itu, CAR dan FDR tidak menunjukkan pengaruh signifikan terhadap pembiayaan UMKM. Hal tersebut menunjukkan bahwa tingkat kecukupan modal dan likuiditas bank bukan menjadi faktor utama dalam menentukan penyaluran dana kepada sektor tersebut.
Modal Besar Tidak Selalu Meningkatkan Pembiayaan UMKM
Ketersediaan modal yang tinggi pada CAR tidak secara langsung meningkatkan pembiayaan UMKM. Hal ini terjadi karena bank tetap mempertahankan prinsip kehati-hatian dengan menjadikan modal sebagai cadangan untuk menjaga stabilitas keuangan.
Begitu pula dengan FDR yang tidak selalu mendorong peningkatan pembiayaan UMKM. Keputusan penyaluran dana tetap dipengaruhi faktor lain, seperti kualitas calon nasabah dan kebijakan sektor prioritas bank.
Dengan demikian, kesehatan keuangan bank syariah memiliki berbagai aspek yang saling berkaitan dalam mendukung keberlanjutan pembiayaan UMKM. Bank perlu menjaga rasio CAR pada tingkat sehat, meningkatkan efisiensi operasional, serta memperkuat pengelolaan risiko NPF agar pembiayaan yang diberikan tetap berkualitas.
Selain itu, regulator seperti Otoritas Jasa Keuangan (OJK) dan Bank Indonesia diharapkan terus menghadirkan kebijakan yang mendukung perkembangan pembiayaan UMKM melalui perbankan syariah.
[BACA JUGA: Jeruk Sambal dan Asam Jawa: Menelisik Potensi Antibakteri dari Dapur Indonesia]
Penulis: Zalfa Russiva Isma Putri
Pembimbing: Hanif Fadhlillah
Editor: Sinta Rahmah (Tim Vokasi Branding)