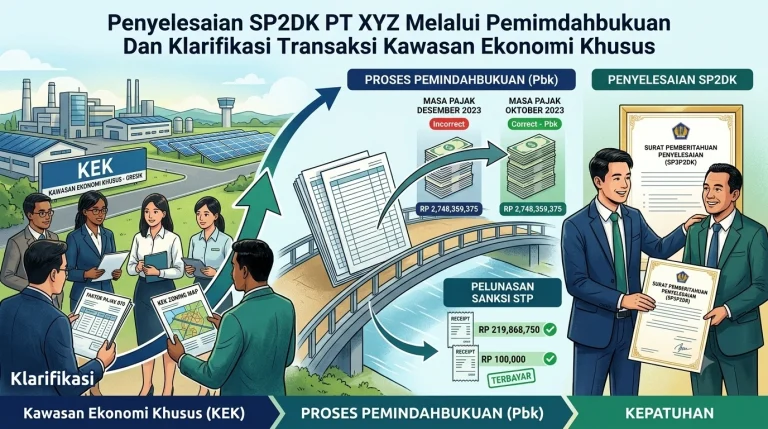
VOKASI NEWS – Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) merupakan instrumen penting yang digunakan Direktorat Jenderal Pajak (DJP) untuk menguji kepatuhan wajib pajak sebelum masuk ke tahap pemeriksaan yang lebih mendalam. Pada tanggal 1 Agustus 2024, Kantor Pelayanan Pajak (KPP) menerbitkan SP2DK kepada PT XYZ terkait Tahun Pajak 2023. Penerbitan ini didasari oleh dua indikasi ketidaksesuaian data perpajakan, yaitu transaksi pengalihan hak atas tanah dan/atau bangunan yang diduga belum dikenakan PPh Final Pasal 4 ayat (2), serta dugaan adanya biaya operasional yang belum dilakukan pemotongan PPh Pasal 21.
Strategi Klarifikasi dan Penyelesaian Substantif
Untuk menghadapi SP2DK ini, PT XYZ menerapkan metode penyelesaian yang kooperatif, transparan, dan berbasis data dukung yang kuat. Proses penyelesaian ini dibagi menjadi dua aspek utama, yaitu aspek substantif dan aspek administratif.
Secara substantif, PT XYZ memberikan pembuktian hukum atas operasional dan transaksi bisnis mereka di lapangan. Terkait isu pengalihan hak atas tanah dan/atau bangunan, PT XYZ berhasil mengklarifikasi penggunaan Faktur Pajak dengan kode transaksi 070. Kode ini digunakan khusus untuk penyerahan yang mendapatkan fasilitas tidak dipungut Pajak Pertambahan Nilai (PPN) di wilayah Kawasan Ekonomi Khusus (KEK). Pembuktian ini diperkuat oleh akurasi data serta verifikasi langsung melalui kunjungan lapangan (field visit) yang dilakukan oleh Account Representative (AR) dari kantor pajak setempat.
Selanjutnya, terkait dugaan pemotongan PPh Pasal 21, PT XYZ menyajikan bukti autentik bahwa pada Tahun Pajak 2023 perusahaan belum beroperasi. Perusahaan juga belum mempekerjakan karyawan pada periode tersebut. Dengan tidak adanya objek pajak berupa pembayaran gaji atau upah, maka kewajiban pemotongan PPh Pasal 21 dinyatakan tidak terutang oleh otoritas pajak.
Pemenuhan Kewajiban Administratif
Secara administratif, penyelesaian dilakukan dengan melakukan koreksi tata kelola penyetoran pajak. PT XYZ mengajukan permohonan Pemindahbukuan (Pbk) atas setoran PPh Final Pasal 4 ayat (2) senilai Rp2.748.359.375 dari Masa Pajak Desember 2023 dipindahkan ke Masa Pajak Oktober 2023. Langkah ini dilakukan untuk menyesuaikan masa pajak dengan periode pengalihan hak yang sebenarnya. Sebagai bentuk kepatuhan, PT XYZ melunasi sanksi administrasi berupa denda bunga sebesar Rp219.868.750. Selain itu, perusahaan juga membayar denda keterlambatan pelaporan senilai Rp100.000 pada 10 Oktober 2024.
Studi kasus pada PT XYZ ini memberikan pelajaran berharga bagi dunia usaha. Kunci sukses merespons SP2DK adalah membangun komunikasi yang baik dengan fiskus serta menyiapkan dokumen pendukung yang valid. Selain itu, wajib pajak perlu segera memenuhi sanksi administrasi secara jujur dan tepat waktu demi menjaga kepatuhan perpajakan yang berkelanjutan.
[BACA JUGA: Beban Kerja Fisik Jadi Faktor Utama Stres Pekerja Depo Lokomotif Sidotopo]
Penulis: Ardi Candra Ramadhany
Editor: Vioretha (Tim Vokasi Branding)