VOKASI NEWS – Pemeriksaan pajak sering dipandang sebagai situasi yang menegangkan bagi wajib pajak. Padahal, pemeriksaan merupakan bagian dari sistem perpajakan yang bertujuan menguji kepatuhan sekaligus memberikan kepastian atas pelaksanaan hak dan kewajiban perpajakan. Melalui proses tersebut, Direktorat Jenderal Pajak (DJP) dapat memastikan kesesuaian pelaporan pajak dengan ketentuan yang berlaku. Di sisi lain, wajib pajak juga memiliki kesempatan untuk memberikan penjelasan serta dokumen pendukung atas data yang telah dilaporkan.
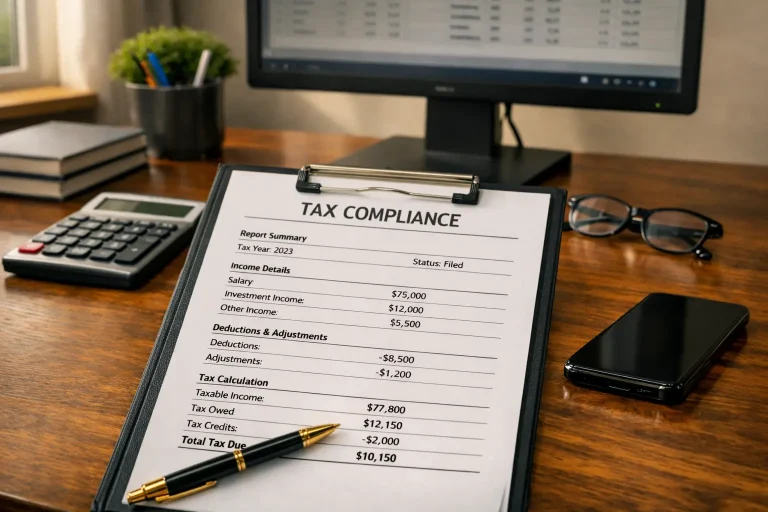
Salah satu pemeriksaan pada tahun 2025 dilakukan untuk menguji kepatuhan perpajakan Tuan Q atas Tahun Pajak 2022. Dalam proses tersebut, pemeriksa pajak menemukan perbedaan data pada Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), serta PPN atas Kegiatan Membangun Sendiri (PPN KMS). Oleh karena itu, perbedaan tersebut menjadi dasar pembahasan lebih lanjut sebelum hasil pemeriksaan ditetapkan.
Penyebab di Balik Selisih Hasil Pemeriksaan
Perbedaan hasil pemeriksaan dapat muncul karena berbagai faktor dan tidak selalu menunjukkan adanya upaya menghindari kewajiban perpajakan. Pada kasus Tuan Q, selisih ditemukan pada Pajak Penghasilan. Koreksi Harga Pokok Penjualan sebesar Rp25.487.450 terjadi karena sebagian pembelian berasal dari pihak non-Pengusaha Kena Pajak (Non-PKP). Selain itu, biaya ekspedisi belum didukung dokumen yang memadai sesuai Pasal 6 ayat (1) Undang-Undang Pajak Penghasilan.
Selanjutnya, pada pos PPN ditemukan selisih Pajak Masukan sebesar Rp19.525.687. Pajak tersebut telah dikreditkan sebelum Tuan Q dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Kondisi tersebut belum sesuai dengan Pasal 65 ayat (6) PMK Nomor 18/PMK.03/2021.
Selain itu, ditemukan pula kewajiban PPN atas Kegiatan Membangun Sendiri sebesar Rp29.551.400 yang belum dipenuhi. Ketentuan tersebut diatur dalam Pasal 16C Undang-Undang PPN dan PMK Nomor 61/PMK.03/2022 mengenai bangunan yang digunakan sendiri dengan kriteria tertentu. Temuan-temuan tersebut menunjukkan pentingnya pemahaman terhadap ketentuan perpajakan dalam menjalankan kegiatan usaha.
Dari Dialog hingga Pelunasan Menuju Kepastian Hukum
Setelah proses pengujian selesai, DJP menyampaikan Surat Pemberitahuan Hasil Pemeriksaan (SPHP). Selanjutnya, Tuan Q memperoleh kesempatan menyampaikan tanggapan tertulis beserta dokumen pendukung. Sebagian besar koreksi disetujui, sementara satu usulan tambahan diajukan terkait angsuran Pajak Penghasilan Pasal 25 sebesar Rp3.000.000 yang sebelumnya belum diperhitungkan sebagai kredit pajak.
Usulan tersebut diterima setelah dilengkapi bukti pembayaran yang sah. Dengan demikian, proses pemeriksaan menunjukkan adanya ruang dialog yang terbuka terhadap klarifikasi. Setelah pembahasan mencapai kesepakatan, DJP menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) sebagai dasar penyelesaian kewajiban perpajakan.
Berdasarkan SKPKB tersebut, Tuan Q berkewajiban melunasi pajak kurang bayar beserta sanksi administrasi dengan total Rp81.198.332 sesuai jangka waktu yang ditetapkan. Pelunasan dilakukan secara bertahap melalui beberapa kali pembayaran. Proses tersebut menunjukkan bahwa pemeriksaan pajak dapat diselesaikan dengan baik apabila wajib pajak menunjukkan itikad untuk memenuhi kewajibannya.
Administrasi yang Tertib sebagai Salah Satu Bentuk Kepatuhan Pajak
Kasus ini menunjukkan bahwa administrasi perpajakan yang tertib dapat meminimalkan risiko koreksi pada masa mendatang. Beberapa langkah sederhana yang dapat dilakukan meliputi penyimpanan bukti transaksi secara lengkap, pemahaman terhadap regulasi perpajakan, pencatatan kewajiban atas aktivitas nonrutin, serta pengecekan data secara berkala. Dengan cara tersebut, potensi ketidaksesuaian dapat dideteksi lebih awal sebelum berujung pada pemeriksaan.
Selain memberikan manfaat bagi wajib pajak, administrasi yang tertib juga mendukung optimalisasi penerimaan negara. Penerimaan pajak menjadi sumber pembiayaan pembangunan, peningkatan layanan publik, serta pertumbuhan ekonomi yang berkelanjutan. Kondisi tersebut sejalan dengan Sustainable Development Goals (SDGs), khususnya Tujuan 8 tentang pertumbuhan ekonomi dan Tujuan 16 mengenai kelembagaan yang efektif, transparan, dan akuntabel. Pada akhirnya, pemeriksaan pajak tidak hanya berfungsi sebagai instrumen pengawasan, tetapi juga menjadi langkah untuk membangun kepatuhan, menciptakan kepastian hukum, serta memperkuat pembangunan nasional.
[BACA JUGA: Teguran SP2DK Langkah Awal UMKM Wujudkan Pajak Berkelanjutan]
Penulis: Sheera Yeshua Serafim
Pembimbing: Wahyu Firmandani
Editor: Sinta Rahmah (Tim Vokasi Branding)