VOKASI NEWS – Direktorat Jenderal Pajak (DJP) melaksanakan pemeriksaan pajak. Langkah ini menjadi upaya untuk mengawasi kepatuhan Wajib Pajak berdasarkan self-assessment system. Pemeriksaan tersebut dilaksanakan untuk menguji kepatuhan pemenuhan kewajiban perpajakan. Selain itu, prosedur ini bertujuan lain sesuai dengan ketentuan peraturan yang berlaku. Ketentuan tersebut diatur dalam Peraturan Menteri Keuangan Nomor 15 Tahun 2025 tentang Pemeriksaan Pajak. Peraturan tersebut menjadi dasar hukum dalam mengatur tata cara dan tahapan pelaksanaan pemeriksaan pajak.
Salah satu Wajib Pajak yang menjadi objek pemeriksaan adalah PT X. Perusahaan ini dipilih untuk diperiksa dalam rangka menguji kepatuhan pemenuhan kewajiban perpajakan. Penetapan status pemeriksaan tersebut dilakukan berdasarkan analisis risiko. PT X telah menyampaikan SPT Tahunan PPh Badan. Namun, dalam proses pemeriksaan ditemukan adanya penghasilan yang belum dilaporkan. Oleh karena itu, pihak terkait melakukan pengujian lebih lanjut. Berdasarkan kasus tersebut, alur penyelesaian pemeriksaan pajak pada PT X diuraikan melalui beberapa tahapan.
Surat Perintah Pemeriksaan (SP2) dan Surat Pemberitahuan
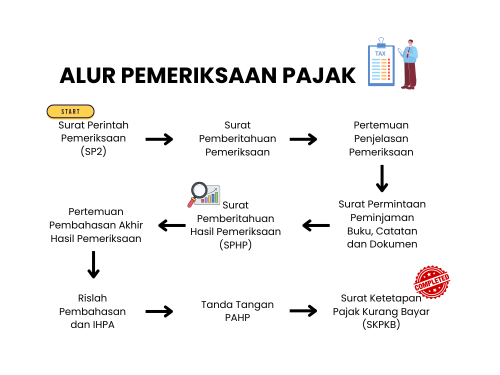
Proses pemeriksaan diawali dengan diterbitkannya Surat Perintah Pemeriksaan (SP2) oleh DJP. Surat tersebut menjadi dasar penugasan bagi pemeriksa pajak untuk melaksanakan pemeriksaan. Pemeriksaan ini ditujukan secara langsung terhadap Wajib Pajak. Setelah itu, PT X menerima Surat Pemberitahuan Pemeriksaan yang diterbitkan berdasarkan SP2. Surat ini berisi informasi tahun pajak yang diperiksa, tujuan pemeriksaan, dan kriteria pemeriksaan. Dokumen ini juga memuat ruang lingkup serta jenis pemeriksaan oleh DJP.
Tahapan berikutnya dilakukan pertemuan antara Wajib Pajak dengan tim pemeriksa. Pertemuan bertujuan untuk menjelaskan terkait pemeriksaan yang dilakukan. Agenda ini juga memuat penjelasan mengenai kegiatan usaha Wajib Pajak. Setelah dilakukan pertemuan, WP menerima Surat Permintaan Peminjaman Buku, Catatan, dan Dokumen. Surat tersebut berisi daftar dokumen yang wajib dipinjamkan kepada tim pemeriksa. WP diberi waktu tujuh hari kerja untuk menyampaikan seluruh dokumen terlampir.
Hasil Pengujian Data dan Pembahasan Akhir
Setelah seluruh dokumen yang diminta disampaikan oleh WP, tim pemeriksa melakukan pengujian. Pengujian dilakukan atas data dan informasi yang diperoleh. Hasil dari proses pengujian tersebut kemudian dituangkan dalam Surat Pemberitahuan Hasil Pemeriksaan (SPHP). Surat ini berisi temuan pemeriksa atas pos-pos koreksi penghasilan. Khususnya temuan pada pos penghasilan yang belum dilaporkan pada SPT Tahunan. WP diberi waktu lima hari kerja untuk memberikan tanggapan tertulis atas SPHP.
Selanjutnya, proses pemeriksaan dilanjutkan ke tahap pembahasan akhir hasil pemeriksaan. Wajib Pajak diundang untuk melakukan pertemuan guna membahas seluruh temuan pemeriksa. WP diberikan kesempatan untuk menyampaikan dokumen pendukung serta keterangan yang diperlukan. Keterangan tersebut diberikan secara langsung terkait temuan pemeriksa. Rangkuman dari hasil pembahasan dituangkan pada Risalah Pembahasan. Hasil juga ditulis pada Ikhtisar Hasil Akhir Pembahasan (IHPA) setelah pertemuan.
Penerbitan Surat Ketetapan Pajak (SKP)
Setelah Pembahasan Akhir Hasil Pemeriksaan (PAHP) selesai dilaksanakan, IHPA akan ditandatangani. Kemudian, Direktorat Jenderal Pajak (DJP) menerbitkan Surat Ketetapan Pajak (SKP) sesuai hasil pemeriksaan. SKP terdiri atas Surat Ketetapan Pajak Kurang Bayar (SKPKB) dan Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT). Selain itu, terdapat Surat Ketetapan Pajak Nihil (SKPN) dan Surat Ketetapan Pajak Lebih Bayar (SKPLB). Pada kasus PT X, DJP menerbitkan SKPKB. Penerbitan dilakukan karena hasil pemeriksaan menunjukkan adanya kekurangan pembayaran PPh Badan.
Kasus PT X menunjukkan bahwa hasil pemeriksaan tidak hanya ditentukan temuan awal. Hasil akhir juga dipengaruhi oleh klarifikasi dan bukti pendukung selama proses pemeriksaan. Oleh karena itu, pemahaman terhadap alur penyelesaian pemeriksaan menjadi penting. Tujuannya agar Wajib Pajak dapat mempersiapkan dokumen yang diperlukan. Wajib Pajak juga dapat memenuhi hak dan kewajibannya selama pemeriksaan berlangsung.
[BACA JUGA: SP2DK dan Kepatuhan Pajak: Membangun Transparansi Pelaporan Menuju Sustainable Development Goals (SDGs)]
Penulis: Rista Apriliana
Editor: Nawal Eka Paramita (Tim Vokasi Branding)