VOKASI NEWS – Sistem perpajakan di Indonesia menerapkan prinsip self-assessment. Prinsip ini merupakan mekanisme yang memberikan tanggung jawab serta kepercayaan penuh kepada Wajib Pajak. Wajib Pajak bertanggung jawab untuk menghitung, memperhitungkan, menyetor, dan melaporkan sendiri kewajiban perpajakannya secara mandiri. Meskipun memberikan otonomi yang luas, sistem ini menuntut pemahaman regulasi yang sangat mendalam dari Wajib Pajak.
Adanya perbedaan interpretasi atau kelalaian dalam memahami aturan perpajakan yang terus berkembang dinamis berisiko menghasilkan Surat Pemberitahuan (SPT) yang tidak akurat atau tidak lengkap. Ketidakakuratan tersebut dapat terjadi baik secara administrasi maupun substansi. Sebagai bentuk pengawasan, Direktorat Jenderal Pajak (DJP) berwenang melakukan pemeriksaan pajak formal untuk menguji kepatuhan Wajib Pajak.
Temuan Pemeriksaan Pajak pada CV TM
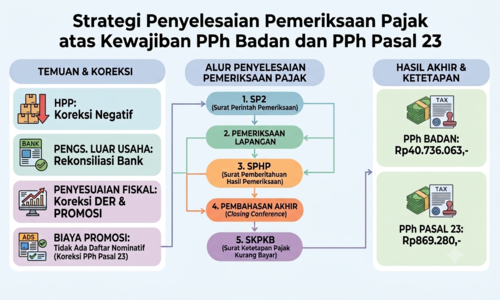
CV TM merupakan sebuah perusahaan manufaktur yang bergerak di bidang industri pengolahan furnitur kayu. Pada tahun 2024, DJP melakukan pemeriksaan lapangan menyeluruh terhadap kewajiban perpajakan CV TM untuk Tahun Pajak 2022. Berdasarkan hasil pengujian yang dilakukan oleh tim pemeriksa pajak, ditemukan beberapa ketidaksesuaian signifikan. Ketidaksesuaian tersebut mencakup pos Harga Pokok Penjualan (HPP), Penghasilan dari Luar Usaha, serta Penyesuaian Fiskal Positif terkait biaya bunga dan biaya promosi.
Pada pos HPP, pemeriksa melakukan koreksi negatif atas biaya penyusutan sebesar Rp16.164.737,- karena adanya indikasi pembebanan ganda pada pelunasan aktiva dalam penyelesaian. Wajib Pajak menyanggah hal ini. Dana tersebut digunakan untuk pembangunan pagar keliling serta bangunan pendukung yang dikerjakan kontraktor atas nama pribadi. Pajaknya telah dipotong melalui PPh Pasal 21.
Pada pos Penghasilan dari Luar Usaha, pemeriksa menemukan adanya mutasi aliran uang masuk pada rekening bank perusahaan sebesar Rp918.278.765,- yang belum dilaporkan dalam SPT Tahunan. Namun, setelah dilakukan rekonsiliasi data bersama konsultan pajak pendamping, Wajib Pajak memberikan sanggahan dan pembuktian melalui buku besar hutang. Nilai sebesar Rp900.000.000 merupakan setoran tunai yang berasal dari pinjaman dana pribadi persero untuk kebutuhan operasional perusahaan. Dengan demikian, hanya sebesar Rp20.642.502 yang diakui sebagai penambahan penghasilan lain, yaitu hasil dari Rp920.642.502 dikurangi Rp900.000.000.
Koreksi Fiskal atas Biaya Bunga dan Promosi
Koreksi berikutnya terjadi pada Penyesuaian Fiskal Positif. Pemeriksa melakukan koreksi atas biaya bunga sebesar Rp548.552.192 akibat rasio utang terhadap modal (Debt-to-Equity Ratio/DER) perusahaan mencapai 6,05:1. Nilai tersebut melebihi batas maksimum 4:1 yang diatur dalam PMK Nomor 169/PMK.010/2015. Wajib Pajak menyanggah koreksi tersebut karena modal CV TM tidak terbagi atas saham-saham, sehingga batasan DER dinilai tidak relevan secara hukum akta pendirian.
Selain biaya bunga, biaya promosi sebesar Rp30.000.000 juga dikoreksi positif secara fiskal. Koreksi dilakukan karena perusahaan tidak melampirkan daftar nominatif biaya promosi sesuai ketentuan PMK Nomor 02/PMK.03/2010. Akibat dari pembebanan biaya promosi kepada pihak ketiga yang tidak dipotong pajaknya ini, CV TM juga dikenai koreksi objek PPh Pasal 23 sebesar Rp30.000.000,-.
Hasil Akhir Pemeriksaan dan Pembelajaran bagi Wajib Pajak
Setelah melalui proses penyampaian Surat Pemberitahuan Hasil Pemeriksaan (SPHP), penyusunan tanggapan tertulis, dan pembahasan akhir (closing conference), disepakati hasil akhir pemeriksaan kewajiban perpajakan tersebut. DJP menerbitkan prosedur hukum berupa Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Total kewajiban perpajakan final yang wajib dilunasi oleh CV TM adalah sebesar Rp41.605.343. Jumlah tersebut terdiri atas SKPKB PPh Badan sebesar Rp40.736.063 dan SKPKB PPh Pasal 23 sebesar Rp869.280, termasuk sanksi administrasi bunga keterlambatan. Kasus ini menegaskan pentingnya akurasi pencatatan aset tetap dan pematuhan administrasi, seperti pembuatan daftar nominatif. Kasus ini juga menunjukkan pentingnya peran konsultan pajak dalam melakukan rekonsiliasi fiskal demi meminimalkan risiko sanksi pajak yang lebih besar.
[BACA JUGA: Keterbatasan Alat Bukan Hambatan: Phased Array Torso Coil sebagai Alternatif MRI Lutut]
***
Penulis: Ulfatus Amelia Triasari
Pembimbing: Riska Nur Rosyidiana, S.E., M.Ak., CRA., CPMA
Editor: Vioretha (Tim Branding Vokasi)