
VOKASI NEWS – Transaksi antarperusahaan yang memiliki hubungan istimewa menjadi perhatian dalam dunia perpajakan Indonesia. Salah satu pendekatan yang digunakan untuk menguji kewajaran transaksi tersebut adalah metode Comparable Uncontrolled Price (CUP). Metode ini membantu memastikan bahwa harga transaksi afiliasi telah sesuai dengan arm’s length principle.
Kajian ini dilakukan oleh Christie Natalia, mahasiswa Program Studi D-III Perpajakan Fakultas Vokasi Universitas Airlangga. Kajian dilaksanakan pada PT X, perusahaan pengolahan kayu yang menjadi klien MAB Consulting. Analisis difokuskan pada transaksi penjualan produk kepada PT A sebagai pihak afiliasi. Hasil kajian menunjukkan bahwa kewajaran harga transaksi dapat diuji menggunakan data pembanding yang sesuai.
Hubungan istimewa dan risiko koreksi pajak
PT X memiliki hubungan istimewa dengan PT A. Hubungan tersebut terjadi karena kepemilikan saham secara langsung maupun tidak langsung melebihi 25 persen. Selain itu, kedua perusahaan berada di bawah manajemen yang sama. Ketentuan mengenai hubungan istimewa tersebut diatur dalam Pasal 18 ayat (4) Undang-Undang Pajak Penghasilan sebagaimana telah diubah melalui Undang-Undang Nomor 7 Tahun 2021.
Selain itu, otoritas pajak mewajibkan perusahaan yang memenuhi kriteria tertentu untuk menyusun dokumen transfer pricing. Dokumen tersebut menjadi bentuk pertanggungjawaban atas kewajaran harga transaksi afiliasi. PT X pernah menerima teguran karena terlambat melampirkan dokumen tersebut. Oleh karena itu, transaksi yang dilakukan berpotensi menjadi perhatian otoritas pajak dan berisiko mengalami koreksi.
Analisis FAR dalam metode Comparable Uncontrolled Price
Pengujian kewajaran harga diawali dengan analisis Fungsi, Aset, dan Risiko (FAR). Analisis ini bertujuan mengetahui pihak yang menjalankan fungsi usaha lebih besar dalam transaksi. Hasil analisis menunjukkan bahwa PT X menjalankan hampir seluruh fungsi usaha secara mandiri. Fungsi tersebut meliputi pembelian, penjualan, pengiriman, serta pengendalian kualitas produk.
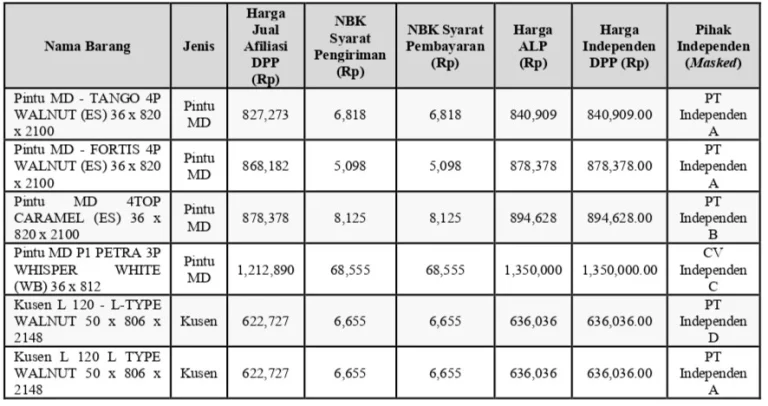
Selanjutnya, ditemukan dua perbedaan kondisi. Perbedaan tersebut meliputi syarat pengiriman dan syarat pembayaran. Kedua faktor tersebut membedakan transaksi afiliasi dengan transaksi kepada pihak independen. Perbedaan kondisi dihitung menggunakan Nilai Beda Kondisi (NBK). Nilai tersebut dibagi secara proporsional pada kedua faktor karena data pendukung yang lebih rinci belum tersedia.
Berdasarkan hasil pengujian, harga jual kepada pihak afiliasi telah disesuaikan dengan Nilai Beda Kondisi. Hasilnya setara dengan harga jual kepada pihak independen pada 21 item produk yang diuji. Temuan tersebut menunjukkan bahwa metode Comparable Uncontrolled Price dapat diterapkan apabila perusahaan memiliki data pembanding internal yang memadai. Data tersebut berupa transaksi produk sejenis kepada pihak independen dalam kondisi yang sebanding.
Pentingnya dokumentasi transfer pricing
Kajian ini menyimpulkan bahwa transaksi penjualan PT X kepada PT A telah memenuhi prinsip kewajaran dan kelaziman usaha sesuai Peraturan Menteri Keuangan Nomor 172 Tahun 2023. Oleh sebab itu, PT X disarankan memperbarui dokumen induk dan dokumen lokal transfer pricing pada setiap tahun pajak. Selain itu, perusahaan juga perlu mendokumentasikan setiap perbedaan kondisi transaksi secara akurat.
Langkah tersebut diharapkan dapat meminimalkan risiko koreksi fiskal. Di sisi lain, langkah tersebut juga dapat meningkatkan kepatuhan terhadap ketentuan perpajakan yang berlaku. Dokumentasi yang lengkap menjadi bagian penting dalam pengelolaan perpajakan. Selain itu, pengujian harga menggunakan metode Comparable Uncontrolled Price dapat memperkuat tata kelola perpajakan yang transparan dan akuntabel.
Kajian ini juga mendukung pencapaian Sustainable Development Goals (SDGs) Tujuan 16, yaitu Peace, Justice and Strong Institutions. Penerapan prinsip kewajaran dalam transaksi afiliasi dapat memperkuat kepatuhan pajak. Selain itu, praktik tersebut mendukung tata kelola perusahaan yang lebih transparan dan akuntabel.
[BACA JUGA: SP2DK dan Ketelitian Pelaporan Biaya Perusahaan]
Penulis: Christie Natalia
Editor: Sinta Rahmah (Tim Vokasi Branding)