VOKASI NEWS – Perkembangan dunia usaha mendorong perusahaan untuk menyajikan laporan keuangan yang transparan dan andal. Selain itu, laporan keuangan juga diharapkan mampu menggambarkan kondisi ekonomi perusahaan secara akurat kepada seluruh pemangku kepentingan. Salah satu upaya untuk meningkatkan kualitas pelaporan keuangan dilakukan melalui penerapan Pernyataan Standar Akuntansi Keuangan (PSAK) 116 tentang Sewa. Standar ini mulai berlaku efektif pada 1 Januari 2020 sebagai hasil adopsi International Financial Reporting Standard (IFRS) 16. Standar tersebut mengatur perlakuan akuntansi atas transaksi sewa yang mencakup aspek pengakuan, pengukuran, penyajian, dan pengungkapan. Dengan pengaturan tersebut, informasi mengenai hak dan kewajiban yang timbul dari aktivitas sewa dapat disajikan secara lebih komprehensif. Penerapan PSAK 116 diharapkan dapat meningkatkan kualitas informasi keuangan yang disajikan perusahaan. Informasi tersebut selanjutnya dapat digunakan sebagai dasar pengambilan keputusan ekonomi oleh berbagai pihak yang berkepentingan (Ikatan Akuntansi Indonesia, 2020).
Implementasi PSAK 116 pada PT XYZ sebagai Lessor
Hasil penelitian pada PT XYZ menunjukkan bahwa perusahaan bergerak di bidang pengelolaan kawasan industri. Aktivitas utamanya meliputi penyewaan tanah industri, bangunan pabrik, gudang, gedung kantor, serta berbagai fasilitas logistik kepada penyewa. Berdasarkan karakteristik transaksi yang dilakukan, perusahaan berperan sebagai lessor dalam perjanjian sewa. Oleh karena itu, sebagian besar transaksi yang terjadi dikategorikan sebagai sewa operasi sesuai dengan ketentuan PSAK 116. Pendapatan sewa diakui secara sistematis selama masa kontrak berlangsung sesuai dengan periode manfaat yang diberikan. Sementara itu, pembayaran yang diterima sebelum jasa diberikan dicatat sebagai pendapatan diterima di muka dan disajikan sebagai kewajiban dalam laporan posisi keuangan. Perlakuan akuntansi tersebut menunjukkan bahwa ketentuan PSAK 116 telah diterapkan secara memadai dalam proses penyusunan laporan keuangan perusahaan. Dengan demikian, pencatatan dan pelaporan transaksi sewa telah dilakukan sesuai dengan standar yang berlaku (Dewan Keuangan & Akuntan Indonesia, 2019).
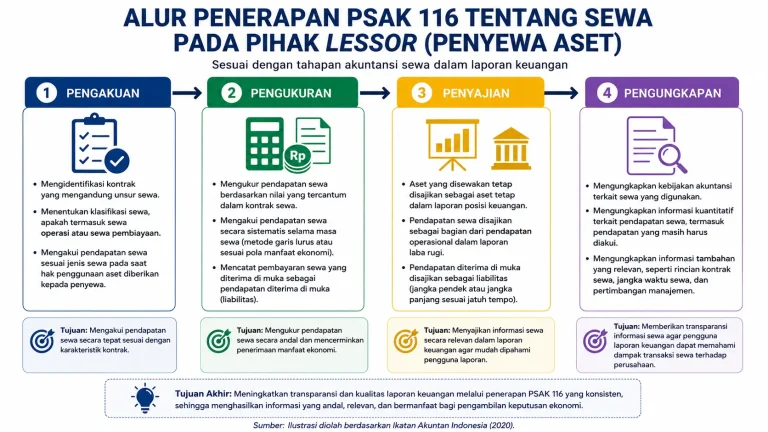
Tahapan Penerapan PSAK 116 dalam Akuntansi Sewa
Sebagaimana ditunjukkan pada gambar, penerapan PSAK 116 dilakukan melalui empat tahapan utama, yaitu pengakuan, pengukuran, penyajian, dan pengungkapan. Keempat tahapan tersebut saling berkaitan dan membentuk suatu proses yang terintegrasi dalam akuntansi sewa. Setiap tahapan memiliki peran penting untuk memastikan bahwa transaksi sewa dicatat, diukur, disajikan, dan diungkapkan sesuai dengan ketentuan PSAK 116. Pada PT XYZ sebagai pihak lessor, aset yang disewakan tetap disajikan sebagai aset tetap perusahaan karena kepemilikannya tidak berpindah kepada penyewa selama masa kontrak berlangsung. Pendapatan sewa diakui sebagai bagian dari pendapatan operasional secara sistematis selama masa sewa sesuai dengan kontrak yang berlaku. Penerapan tersebut memberikan gambaran yang lebih jelas mengenai posisi keuangan perusahaan sekaligus meningkatkan transparansi informasi bagi pengguna laporan keuangan (Ikatan Akuntansi Indonesia, 2020).
Tantangan dalam Implementasi PSAK 116
Meskipun demikian, implementasi PSAK 116 masih menghadapi beberapa tantangan yang memerlukan perhatian agar kualitas pelaporan keuangan semakin meningkat pada masa mendatang. Berdasarkan hasil wawancara dengan Staf Bagian Keuangan PT XYZ, kendala utama yang dihadapi perusahaan meliputi proses identifikasi kontrak sewa lama yang memiliki karakteristik berbeda-beda, penyesuaian pengelompokan data sewa, serta perlunya professional judgement dalam menentukan masa sewa maupun tarif sewa. Selain itu, pengungkapan informasi dalam Catatan atas Laporan Keuangan masih dapat disempurnakan melalui penyajian rincian kontrak sewa, dasar penentuan tingkat diskonto, serta pertimbangan manajemen secara lebih lengkap agar informasi yang dihasilkan semakin informatif. Kondisi tersebut menunjukkan bahwa implementasi standar akuntansi tidak hanya memerlukan kepatuhan terhadap regulasi, tetapi juga membutuhkan pengelolaan data dan koordinasi yang baik antarbagian perusahaan (Ikatan Akuntansi Indonesia, 2020).
Kontribusi dan Upaya Peningkatan Penerapan
Implementasi PSAK 116 memberikan kontribusi penting dalam meningkatkan kualitas pelaporan keuangan melalui penyajian transaksi sewa yang lebih transparan, konsisten, dan sesuai dengan standar akuntansi yang berlaku di Indonesia. Evaluasi secara berkala terhadap penerapan standar, pengelolaan dokumentasi kontrak sewa secara lebih sistematis, serta peningkatan kualitas pengungkapan informasi dalam Catatan atas Laporan Keuangan menjadi langkah strategis untuk mendukung akuntabilitas perusahaan. Dengan demikian, penerapan PSAK 116 tidak hanya memenuhi ketentuan akuntansi, tetapi juga memperkuat kepercayaan para pemangku kepentingan terhadap informasi keuangan yang disajikan perusahaan.
[BACA JUGA: Terima SP2DK Akibat Rekonsiliasi Fiskal yang Kurang Tepat]
Penulis: Akhdan Zulfan Robbani
Pembimbing: Prinintha Nanda Soemarsono
Editor: Aghnia Faizatus (Tim Branding Vokasi)
Referensi:
Dewan Keuangan, & Akuntan Indonesia. (2019). Kerangka Konseptual pelaporan Keuangan.
Ikatan Akuntansi Indonesia. (2020). PSAK 116 SEWA.