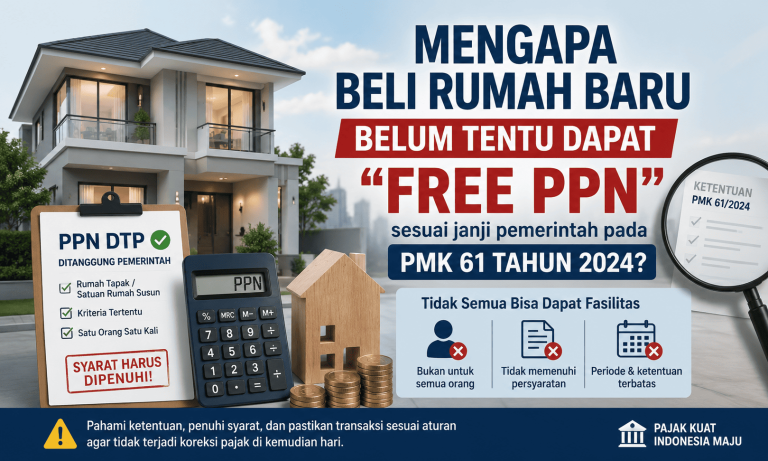
VOKASI NEWS – Program Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) menjadi salah satu kebijakan yang paling menarik perhatian masyarakat pada tahun 2024. Melalui Peraturan Menteri Keuangan (PMK) Nomor 61 Tahun 2024, pemerintah memberikan insentif berupa PPN yang ditanggung pemerintah untuk pembelian rumah tapak maupun satuan rumah susun. Kebijakan tersebut bertujuan meningkatkan daya beli masyarakat sekaligus mendorong pertumbuhan sektor properti. Banyak orang kemudian menganggap bahwa setiap pembelian rumah baru otomatis memperoleh fasilitas “free PPN”. Padahal, anggapan tersebut tidak sepenuhnya benar.
Fasilitas PPN DTP memang memberikan keuntungan yang cukup besar karena pembeli tidak perlu menanggung beban PPN sesuai ketentuan yang berlaku. Namun, fasilitas tersebut hanya dapat dimanfaatkan apabila seluruh persyaratan dalam PMK Nomor 61 Tahun 2024 telah dipenuhi. Salah satu ketentuan penting yang sering terlewat adalah bahwa fasilitas ini hanya dapat dimanfaatkan satu kali oleh setiap orang pribadi. Fasilitas tersebut berlaku untuk pembelian satu rumah tapak atau satu satuan rumah susun sesuai persyaratan yang ditetapkan pemerintah.
Dalam praktiknya, masih banyak pengembang maupun pembeli yang kurang memahami ketentuan tersebut. Akibatnya, muncul transaksi yang sebenarnya tidak memenuhi syarat tetapi tetap menggunakan fasilitas PPN DTP. Kondisi inilah yang kemudian dapat memunculkan permasalahan administrasi perpajakan.
Kesalahan Pemanfaatan PPN DTP Memicu SP2DK
Hal tersebut terjadi pada studi kasus yang dibahas dalam tugas akhir penulis. PT XYZ sebagai perusahaan pengembang memanfaatkan fasilitas PPN DTP pada transaksi penjualan rumah kepada seorang pembeli yang melakukan pembelian dua unit rumah pada periode yang sama. Salah satu transaksi menggunakan fasilitas berdasarkan PMK Nomor 7 Tahun 2024. Sementara itu, transaksi lainnya menggunakan fasilitas berdasarkan PMK Nomor 61 Tahun 2024.
Pada awalnya perusahaan beranggapan bahwa kedua transaksi tersebut masih dapat memperoleh fasilitas karena menggunakan dasar peraturan yang berbeda. Namun setelah dilakukan pengawasan oleh Direktorat Jenderal Pajak (DJP), ditemukan bahwa salah satu transaksi tidak memenuhi ketentuan PMK Nomor 61 Tahun 2024. Akibat adanya ketidaksesuaian tersebut, DJP menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) kepada PT XYZ.
Banyak masyarakat menganggap bahwa ketika menerima SP2DK berarti perusahaan telah melakukan pelanggaran pajak. Padahal, SP2DK bukan merupakan pemeriksaan pajak maupun sanksi. SP2DK merupakan mekanisme pengawasan awal yang memberikan kesempatan kepada Wajib Pajak untuk klarifikasi, melengkapi dokumen pendukung, atau melakukan pembetulan jika memang ditemukan kekeliruan dalam pelaporan perpajakan.
PT XYZ Menyelesaikan SP2DK melalui Pembetulan Administrasi
Dalam proses klarifikasi, PT XYZ menjelaskan kronologi transaksi beserta dokumen pendukung kepada DJP. Setelah dilakukan penelitian terhadap faktur pajak, Berita Acara Serah Terima (BAST), dan dokumen transaksi lainnya, disimpulkan bahwa salah satu unit rumah tidak memenuhi syarat memperoleh fasilitas PPN DTP. Oleh karena itu, transaksi tersebut tetap dikenakan Pajak Pertambahan Nilai sebagaimana ketentuan umum.
Sebagai bentuk kepatuhan, PT XYZ kemudian melakukan pembetulan faktur pajak, membetulkan SPT Masa PPN, serta menyetorkan PPN yang seharusnya terutang. Dengan adanya itikad baik tersebut, proses penyelesaian SP2DK dapat diselesaikan tanpa berlanjut ke tahap pemeriksaan pajak.
Pemahaman Aturan PPN DTP Mencegah Kesalahan Administrasi
Kasus ini menunjukkan bahwa kebijakan “free PPN” bukan berarti seluruh pembelian rumah otomatis memperoleh fasilitas dari pemerintah. Masyarakat maupun pengembang tetap harus memahami syarat-syarat yang telah diatur dalam PMK Nomor 61 Tahun 2024. Langkah tersebut dapat mencegah kesalahan administrasi yang berpotensi menimbulkan kewajiban pajak tambahan di kemudian hari.
Oleh karena itu, sebelum membeli rumah dengan memanfaatkan program PPN DTP, calon pembeli sebaiknya memastikan bahwa transaksi yang dilakukan telah memenuhi seluruh persyaratan yang berlaku. Di sisi lain, pengembang juga perlu melakukan pemeriksaan administrasi secara lebih teliti dan memahami perubahan regulasi perpajakan agar pemberian fasilitas kepada konsumen dilakukan secara tepat. Dengan demikian, tujuan pemerintah untuk meningkatkan daya beli masyarakat melalui insentif perpajakan dapat tercapai. Kebijakan tersebut juga diharapkan tidak menimbulkan permasalahan administrasi maupun sengketa perpajakan di kemudian hari.
[BACA JUGA: Memahami Proses Penyelesaian SP2DK atas Kurang Potong PPh Pasal 21 pada PT X]
Penulis: Moch. Kahfi Arya Wardana
Editor: Vioretha (Tim Branding Vokasi)