


VOKASI NEWS – Pencatatan aset menjadi salah satu aspek penting dalam penyusunan laporan keuangan, terutama ketika perusahaan sedang membangun fasilitas baru. Pada tahap ini, perusahaan perlu menentukan waktu yang tepat untuk mengakui suatu pengeluaran sebagai aset tetap. Jika pengakuan dilakukan terlalu dini, laporan keuangan berisiko tidak mencerminkan kondisi yang sebenarnya.
Permasalahan tersebut terjadi pada PT Y, perusahaan yang bergerak di bidang distribusi tabung gas dan sedang melakukan ekspansi fasilitas penyimpanan. Perusahaan mencatat biaya pembangunan gudang sebagai aset tetap meskipun bangunan tersebut masih dalam tahap konstruksi. Kondisi ini menjadi fokus kajian mengenai kesesuaian perlakuan akuntansi berdasarkan PSAK 216.
Pentingnya Pencatatan Construction in Progress
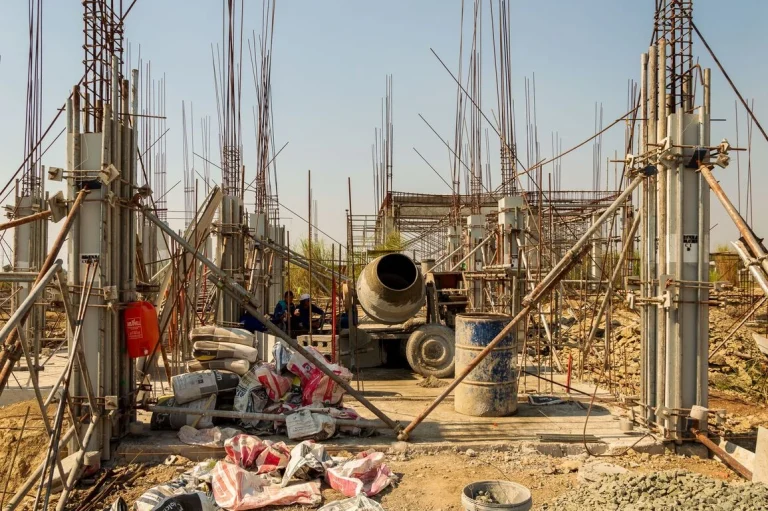
Sejak Desember 2025, PT Y mencatat biaya pembangunan gudang baru senilai Rp176.000.000 ke akun Aset Tetap–Bangunan. Padahal, gudang tersebut masih berada dalam tahap pengerjaan fisik. Selain itu, bangunan juga belum diserahterimakan oleh kontraktor melalui Berita Acara Serah Terima.
Berdasarkan PSAK 216 tentang Aset Tetap, suatu aset hanya dapat diklasifikasikan sebagai aset tetap apabila telah siap digunakan sesuai dengan tujuannya. Oleh karena itu, seluruh biaya pembangunan seharusnya dicatat terlebih dahulu pada akun construction in progress (CIP). Pencatatan tersebut bertujuan agar laporan keuangan menggambarkan tahapan pembangunan aset secara tepat dan tidak menimbulkan pengakuan dini yang menyesatkan.
Dampak Kesalahan Klasifikasi Aset
Kesalahan klasifikasi aset turut memengaruhi pengakuan beban penyusutan. PT Y tercatat membebankan penyusutan sebesar Rp1.466.667 setiap bulan. Padahal, gudang tersebut belum dapat digunakan dan belum memiliki dokumen serah terima resmi dari kontraktor.
Akibatnya, beban operasional perusahaan menjadi lebih besar daripada yang seharusnya. Di sisi lain, laba operasional tercatat lebih rendah dari kondisi sebenarnya. Selain itu, nilai aset tetap dalam laporan keuangan juga menjadi kurang akurat karena masih mencampurkan aset yang telah siap digunakan dengan aset yang masih berada dalam proses pembangunan.
Solusi Melalui Audit Journal Entry
Sebagai solusi, penelitian ini menyusun Audit Journal Entry (AJE) untuk mereklasifikasi nilai gudang dari akun Aset Tetap–Bangunan ke akun Construction in Progress. Selain itu, AJE juga digunakan untuk membalik beban penyusutan yang telah diakui pada periode sebelumnya.
Reklasifikasi tersebut bertujuan agar nilai aset dalam laporan keuangan sesuai dengan kondisi pembangunan yang sebenarnya. Tidak hanya itu, penelitian juga merekomendasikan penambahan pengungkapan pada Catatan Atas Laporan Keuangan mengenai nilai CIP, rincian biaya pembangunan, serta estimasi waktu penyelesaian proyek. Dengan demikian, pengguna laporan keuangan dapat memperoleh informasi yang lebih transparan mengenai aset yang masih dalam proses pembangunan.
Pentingnya Penerapan PSAK 216
Kasus PT Y menunjukkan bahwa ketepatan waktu pengakuan aset bukan hanya persoalan teknis pembukuan. Sebaliknya, aspek tersebut menjadi faktor penting dalam memastikan laporan keuangan mampu mencerminkan kondisi perusahaan secara wajar.
Oleh karena itu, perusahaan yang sedang menjalankan proyek pembangunan perlu menerapkan PSAK 216 secara konsisten. Dengan penerapan yang tepat, kesalahan klasifikasi aset dapat dihindari sehingga kualitas informasi keuangan tetap terjaga dan lebih dapat diandalkan oleh para pengguna laporan keuangan.
[BACA JUGA: Tourism Virtual Tour Video: Inovasi Promosi Digital bagi Sibea-Bea Hill]
***
Penulis: Amanda Septiana Putri
Editor: Cheiza Xaviera (Tim Branding Vokasi)



