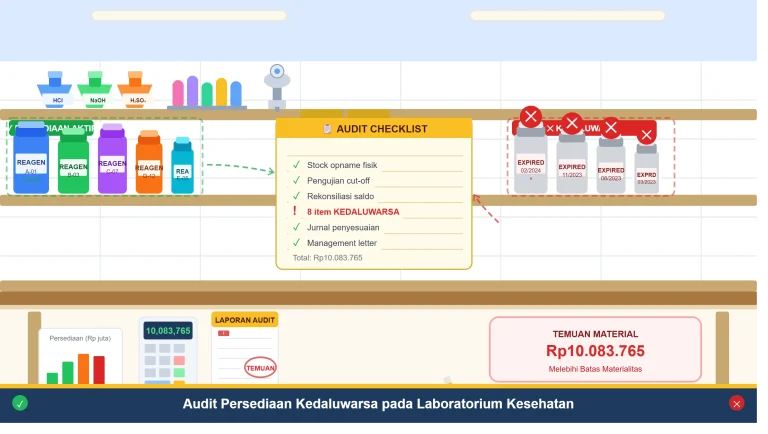
VOKASI NEWS – Bayangkan Anda pergi ke laboratorium klinik untuk cek darah rutin. Hasilnya keluar, dokter membaca, lalu memberi rekomendasi. Tapi ada yang tidak Anda ketahui: reagen yang digunakan untuk menganalisis sampel darah Anda sudah kedaluwarsa. Bukan hanya berbahaya secara medis, kondisi ini ternyata juga “menyusup” ke dalam laporan keuangan laboratorium tersebut dan menimbulkan masalah serius bagi auditor. Itulah yang dikaji dalam penelitian ini: bagaimana seorang auditor mendeteksi dan menangani persediaan reagen kedaluwarsa yang masih “tercatat” sebagai aset aktif di pembukuan laboratorium kesehatan.
Reagen Bukan Sekadar Bahan Kimia Biasa
Laboratorium kesehatan sangat bergantung pada reagen, yaitu bahan kimia atau biologis yang digunakan untuk menguji sampel pasien. Reagen ini tidak bisa dipakai selamanya. Ada tanggal kedaluwarsanya, dan setelah melewati tanggal itu, akurasi hasilnya tidak bisa dijamin.
Dari sisi keuangan, reagen ini dicatat sebagai “persediaan”, sama seperti stok barang di toko. Masalahnya, banyak laboratorium tidak punya sistem yang memadai untuk memisahkan reagen yang masih layak pakai dengan yang sudah kedaluwarsa. Akibatnya, reagen kadaluwarsa itu tetap tercatat di pembukuan seolah-olah masih punya nilai.
Dalam dunia akuntansi, kondisi ini disebut overstated: nilai aset dilaporkan lebih tinggi dari yang sebenarnya. Ini adalah salah satu bentuk “kesalahan” dalam laporan keuangan yang harus dideteksi oleh auditor.
Audit Itu Bukan Cuma Periksa Angka
Banyak orang mengira tugas auditor hanya duduk memeriksa angka di google spreadsheet. Padahal tidak. Untuk kasus persediaan seperti ini, auditor harus turun langsung ke lapangan: membuka lemari penyimpanan, mengecek satu per satu reagen yang ada, dan membaca tanggal kedaluwarsa di setiap kemasan.
Prosedur ini disebut stock opname, dan inilah senjata utama auditor. Tanpa pemeriksaan fisik langsung, mustahil bagi auditor untuk tahu apakah reagen yang tercatat di buku masih layak digunakan atau sudah lama kedaluwarsa.
Selain itu, auditor juga menilai sistem pengendalian internal laboratorium: apakah ada prosedur baku untuk memantau masa berlaku reagen? Siapa yang bertanggung jawab? Apakah ada pemisahan antara reagen aktif dan yang sudah tidak layak? Pertanyaan-pertanyaan ini membantu auditor memahami seberapa besar risiko kesalahan dalam laporan keuangan.
Yang Ditemukan: 8 Reagen, Lebih dari 10 Juta Rupiah
Setelah melakukan pemeriksaan fisik secara menyeluruh, auditor menemukan delapan item reagen laboratorium yang sudah melewati tanggal kedaluwarsa. Total nilainya: Rp10.083.765. Angka itu mungkin terdengar kecil, tapi dalam dunia audit, ada yang namanya “batas materialitas”, yaitu ambang batas di mana suatu kesalahan dianggap cukup signifikan untuk mempengaruhi keputusan pengguna laporan keuangan.
Dalam kasus ini, batas materialitasnya adalah Rp9.083.765. Artinya, temuan Rp10 juta lebih itu melampaui batas tersebut dan wajib ditindaklanjuti. Dampaknya nyata: saldo akun persediaan yang sebelumnya tercatat Rp114.736.518 ternyata “digelembungkan” sebesar Rp10 juta lebih. Laporan keuangan melaporkan aset yang sebetulnya tidak lagi punya nilai ekonomis.
Tiga Langkah Penyelamatan
Pertama, kedelapan reagen yang telah kedaluwarsa harus dimusnahkan secara resmi melalui pemusnahan fisik dan didokumentasikan dalam Berita Acara Penghapusan agar tidak menimbulkan celah manipulasi. Kedua, dilakukan koreksi pembukuan dengan mencatat jurnal penyesuaian untuk mengurangi nilai persediaan sebesar Rp10.083.765 sehingga saldo persediaan menjadi Rp104.652.753, yang lebih mencerminkan kondisi sebenarnya.
Ketiga, auditor menerbitkan management letter kepada manajemen yang berisi rekomendasi perbaikan sistem, meliputi penyusunan jadwal pengecekan rutin, pemisahan fisik reagen yang mendekati masa kedaluwarsa, penyusunan SOP tertulis, serta pengembangan sistem informasi yang dilengkapi fitur pengingat otomatis.
Pelajaran yang Dapat Dipetik
Kasus ini mengajarkan beberapa hal penting. Pertama, audit yang baik bukan hanya soal angka, harus menyentuh realitas fisik di lapangan. Kedua, sistem pengendalian internal yang lemah bukan hanya masalah administratif, bisa berujung pada laporan keuangan yang menyesatkan.
Bagi laboratorium kesehatan dan siapapun yang menyimpan bahan dengan masa berlaku terbatas, pesan ini jelas: jangan biarkan reagen (atau apapun yang kedaluwarsa) “mengendap” di pembukuan. Selain membuat laporan keuangan tidak akurat, ini juga berpotensi merugikan pasien yang bergantung pada hasil pemeriksaan yang tepat.
Dan bagi para auditor: jangan ragu untuk turun ke gudang, membuka lemari, dan membaca tanggal kedaluwarsa satu per satu. Itulah yang membedakan audit yang sekadar formal dengan audit yang benar-benar melindungi kepentingan publik.
[BACA JUGA: Belajar Membangun Kepercayaan dalam Tim dari Karakter Raya pada Film Raya and the Last Dragon]
Penulis: Siti Khodijah Ismail Su’ud
Editor: Vioretha (Tim Vokasi Branding)