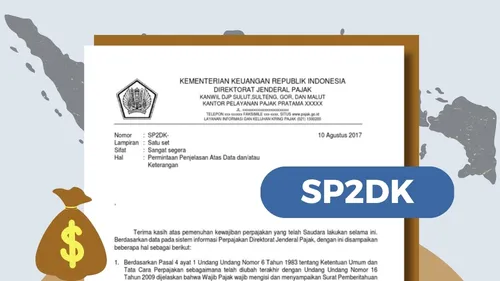
VOKASI NEWS – Sistem perpajakan di Indonesia menerapkan self-assessment system, yaitu sistem yang memberikan kewenangan kepada Wajib Pajak untuk menghitung, menyetor, dan melaporkan sendiri kewajiban perpajakannya. Konsekuensi dari penerapan sistem tersebut adalah adanya kemungkinan perbedaan interpretasi antara Wajib Pajak dan petugas pajak mengenai perlakuan fiskal atas suatu biaya. Oleh karena itu, Direktorat Jenderal Pajak dapat menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Surat tersebut menjadi sarana klarifikasi untuk memastikan bahwa pelaporan pajak telah sesuai dengan ketentuan yang berlaku.
Pada tahun 2024, PT ABC menerima SP2DK atas pelaporan SPT Tahunan Tahun Pajak 2022. Salah satu permasalahan yang dibahas berkaitan dengan perbedaan pandangan mengenai pembebanan fiskal atas beberapa akun biaya. Akun tersebut meliputi biaya discount customer, biaya perjalanan dinas, biaya makan dan minum karyawan, biaya parts dan material aktiva tetap, biaya perizinan dan PBB, biaya karangan bunga, beban lain-lain, serta biaya piutang tak tertagih.
Klarifikasi Biaya Fiskal dalam Penyelesaian SP2DK
Dasar pembebanan terhadap biaya-biaya tersebut mengacu pada Pasal 6 Undang-Undang Nomor 7 Tahun 2021 tentang Pajak Penghasilan. Ketentuan tersebut mengatur bahwa biaya pada prinsipnya dapat dikurangkan dari penghasilan bruto apabila dikeluarkan untuk mendapatkan, menagih, dan memelihara penghasilan (3M). Oleh karena itu, setiap biaya harus memiliki hubungan langsung dengan kegiatan usaha serta didukung oleh bukti dan dokumen yang memadai.
Atas penerbitan SP2DK, PT ABC kemudian menyampaikan klarifikasi melalui surat tanggapan, dokumen pendukung, serta melakukan pembahasan lanjutan bersama petugas KPP. Setelah dilakukan klarifikasi, seluruh biaya yang dipermasalahkan, kecuali biaya piutang tak tertagih, akhirnya disetujui KPP untuk dibebankan secara fiskal. Persetujuan tersebut diberikan karena perusahaan mampu membuktikan keterkaitan biaya tersebut dengan kegiatan usaha sesuai prinsip 3M.
Namun demikian, biaya piutang tak tertagih tetap tidak dapat dibebankan secara fiskal karena belum memenuhi persyaratan yang ditetapkan dalam PMK Nomor 207/PMK.010/2015. Peraturan tersebut merupakan Perubahan Kedua atas PMK Nomor 105/PMK.03/2009 mengenai piutang yang nyata-nyata tidak dapat ditagih yang dapat dikurangkan dari penghasilan bruto.
Kelengkapan Dokumen Perkuat Kepatuhan Pajak
Kasus ini menunjukkan bahwa keberhasilan penyelesaian SP2DK sangat dipengaruhi oleh kelengkapan bukti pendukung dan kualitas dokumentasi transaksi. Selain itu, sikap kooperatif Wajib Pajak dalam memberikan penjelasan kepada KPP juga menjadi faktor penting dalam proses penyelesaian. Dengan demikian, penyelesaian SP2DK tidak hanya berfungsi sebagai proses klarifikasi. Proses tersebut juga menjadi faktor penting dalam memperkuat kepatuhan pajak secara berkelanjutan.
Praktik tersebut sejalan dengan pencapaian Sustainable Development Goals (SDGs), khususnya SDG 8 (Decent Work and Economic Growth). Peningkatan kepatuhan perpajakan melalui praktik tersebut turut berkontribusi terhadap peningkatan penerimaan negara dan pertumbuhan ekonomi. Selain itu, praktik ini juga mendukung SDG 16 (Peace, Justice and Strong Institutions) melalui penguatan tata kelola perpajakan yang transparan dan efektif.
[BACA JUGA: Cemas Menghadapi Skripsi? Mahasiswa Vokasi UNAIR Ciptakan Detektor Stres Akademik]
Penulis: Junnah Nur Lathifah
Editor: Vioretha (Tim Branding Vokasi)