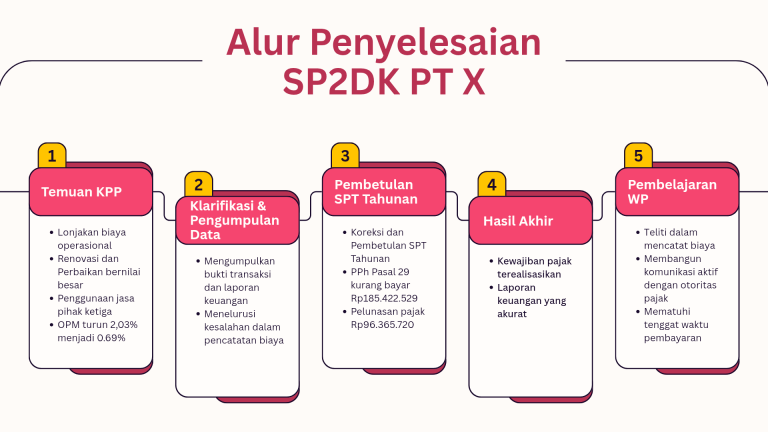
VOKASI NEWS – Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) diterbitkan oleh Kantor Pelayanan Pajak ketika ditemukan indikasi ketidaksesuaian dalam laporan keuangan perusahaan. PT X yang bergerak di bidang perdagangan hasil pertanian menerima SP2DK setelah terjadi lonjakan biaya operasional yang signifikan. Kenaikan biaya tersebut menurunkan Operating Profit Margin dari 2,03% menjadi 0,69%. Kondisi ini menimbulkan dugaan bahwa pengakuan biaya tidak sesuai dengan ketentuan perpajakan yang berlaku.
Penemuan dan Pengumpulan Data PT X
Tahap awal penyelesaian dilakukan dengan mengumpulkan bukti transaksi, laporan pembukuan, serta catatan biaya operasional. Berdasarkan hasil sampling, biaya yang dilaporkan memang terkait dengan kegiatan operasional, seperti renovasi gedung besar-besaran, perbaikan mesin rusak, penambahan aset baru, dan peningkatan pemakaian listrik.
Namun, ditemukan adanya kesalahan pencatatan yang menyebabkan laba fiskal lebih rendah dari seharusnya. Sesuai ketentuan UU PPh, Pasal 6 ayat (1) menyatakan bahwa deductible expense merupakan biaya yang dapat dikurangkan sebagai pengurang pajak sehingga menjadi koreksi negatif. Sementara itu, Pasal 9 ayat (1) menyatakan bahwa non deductible expense merupakan biaya yang tidak dapat dikurangkan dan wajib dilakukan koreksi fiskal positif dari penghasilan bruto untuk menghitung penghasilan kena pajak.
Komunikasi dengan Otoritas Pajak
Setelah data diklarifikasi, PT X melakukan komunikasi aktif dengan petugas pajak. Pertemuan langsung digunakan untuk menyampaikan hasil pengecekan serta memberikan penjelasan atas perbedaan yang ditemukan. PT X kemudian melakukan pembetulan SPT Tahunan 2023.
Hasil pembetulan menunjukkan peningkatan laba fiskal dan PPh Pasal 29 kurang bayar naik menjadi Rp185.422.529,00. Dari jumlah tersebut, Rp89.056.809,00 telah dibayar sebelumnya, sehingga tersisa kewajiban sebesar Rp96.365.720,00 yang telah disepakati dan dilunasi oleh PT X.
Evaluasi dan Kepatuhan Berkelanjutan
Evaluasi dilakukan untuk memastikan bahwa proses penyelesaian berjalan cepat, tepat, dan efisien. Dengan langkah korektif berupa pembetulan laporan pajak, PT X tidak hanya menyelesaikan kewajiban fiskal, tetapi juga menjaga kredibilitas perusahaan di hadapan otoritas pajak. Kepatuhan terhadap aturan, seperti SE-05/PJ/2022 yang mewajibkan tanggapan atas SP2DK dalam waktu 14 hari, membantu menghindari pemeriksaan lebih lanjut serta sanksi administrasi.
Hasil Akhir Penyelesaian SP2DK
Setelah dilakukan klarifikasi dan pembetulan, PT X menyampaikan laporan keuangan yang telah disesuaikan. PT X wajib melunasi kekurangan pembayaran sejumlah Rp96.365.720,00 yang telah disepakati sebelumnya. Kasus PT X menunjukkan bahwa transparansi, ketelitian dalam pengakuan biaya, serta komunikasi aktif dengan otoritas pajak menjadi kunci penyelesaian SP2DK. Strategi ini tidak hanya menyelesaikan kewajiban fiskal, tetapi juga memperkuat reputasi perusahaan dan mendukung kepatuhan berkelanjutan.
[BACA JUGA: Gel USG Lebih Ramah Lingkungan? Campuran Carbomer 940 dan Aloe Vera Hasilkan Citra Optimal]
Penulis: Theresia Chintia Avilia Buka
Pembimbing: Bani Alkausar, S.Pn., M.S.A
Editor: Vioretha (Tim Branding Vokasi)