VOKASI NEWS – Proses audit akun persediaan bahan baku pada PT ABC mengungkap sejumlah tantangan dalam pengelolaan gudang perusahaan. PT ABC merupakan perusahaan manufaktur beras kemasan inovatif yang berlokasi di Jawa Tengah. Kegiatan audit tersebut dilaksanakan oleh Kantor Akuntan Publik (KAP) XYZ.
Puncak kegiatan berlangsung pada 2026 ketika tim audit melakukan stock opname atau perhitungan fisik persediaan secara langsung di gudang PT ABC. Pemeriksaan tersebut bertujuan memastikan kesesuaian antara catatan persediaan dan kondisi fisik bahan baku di lapangan.
Dari Trading ke Manufaktur
PT ABC sebelumnya merupakan perusahaan trading yang bergerak dalam distribusi produk pangan. Namun, perusahaan kemudian bertransformasi menjadi perusahaan manufaktur. Saat ini, PT ABC memproduksi beras kemasan inovatif, seperti beras porong, yang disalurkan melalui PT DEF sebelum mencapai jaringan ritel modern seperti Indomaret dan Alfamart.
Perubahan status usaha tersebut turut memengaruhi struktur aset perusahaan. Salah satu perubahan yang terlihat adalah munculnya akun persediaan bahan baku dengan nilai material dalam laporan keuangan. Kondisi tersebut membuat pengelolaan dan pengendalian persediaan menjadi aspek penting dalam kegiatan operasional perusahaan.
Selisih Persediaan di Gudang PT ABC
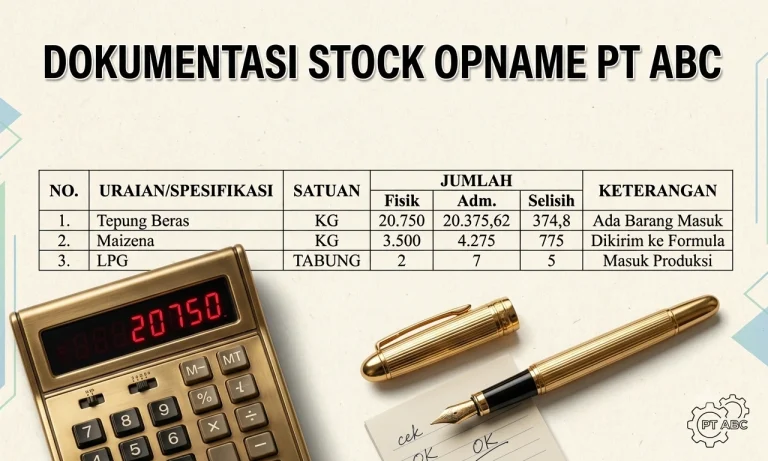
Hasil stock opname menunjukkan adanya selisih antara jumlah fisik dan catatan kartu stok pada tiga jenis bahan baku. Bahan tersebut meliputi tepung beras, maizena, dan LPG.
Tepung beras tercatat lebih sedikit dalam kartu stok dibandingkan kondisi fisik. Kondisi tersebut terjadi karena terdapat barang masuk yang belum diperbarui dalam pencatatan. Sementara itu, maizena dan LPG menunjukkan jumlah fisik yang lebih sedikit dibandingkan catatan karena sebagian bahan telah digunakan untuk produksi, tetapi belum tercatat dalam sistem.
Staf keuangan dan gudang PT ABC mengakui bahwa pencatatan persediaan masih mengalami penundaan. “Kadang ada penundaan satu atau dua hari karena bagian keuangan cukup sibuk dengan pekerjaan lainnya,” ungkap salah satu staf gudang PT ABC.
Selain keterlambatan pencatatan, tata letak gudang yang kurang tertata juga menyulitkan proses penghitungan fisik. Seluruh jenis bahan baku masih tercatat dalam satu akun bersama bernama “Formula” tanpa perincian setiap item. Akibatnya, tim audit mengalami kendala saat menyusun kertas kerja penelusuran data persediaan.
Prosedur Audit Berlandaskan SA 501 dan SA 330
Prosedur audit yang diterapkan KAP XYZ mengacu pada dua standar audit, yaitu SA 501 tentang bukti audit terkait persediaan dan SA 330 tentang respons auditor terhadap risiko yang telah dinilai.
Tahapan audit meliputi perencanaan, pengujian pengendalian internal, observasi fisik persediaan, pengujian substantif berupa vouching dan tracing, prosedur analitis, hingga penyelesaian audit.
Audit PT ABC dilaksanakan sebagai audit tersendiri dan terpisah dari audit konsolidasi PT DEF selaku perusahaan induk. Auditor senior KAP XYZ menjelaskan bahwa status tersebut penting karena adanya perubahan struktur bisnis PT ABC.
“PT ABC tetap memiliki kewajiban untuk menyusun dan mengaudit laporan keuangannya sendiri secara independen,” jelas auditor senior KAP XYZ.
Solusi bagi Pengelolaan Persediaan
Berdasarkan hasil audit, terdapat beberapa rekomendasi untuk memperbaiki pengelolaan persediaan PT ABC. Rekomendasi tersebut meliputi penerapan sistem pencatatan persediaan secara real-time dengan metode perpetual, pemisahan kartu stok untuk setiap jenis bahan baku, serta penyusunan standar operasional prosedur (SOP) pencatatan persediaan yang terdokumentasi.
Selain itu, perusahaan disarankan menunjuk penanggung jawab khusus untuk mengoordinasikan dokumen audit. Langkah tersebut diharapkan dapat mempercepat proses audit pada periode berikutnya.
Penguatan sistem pengendalian internal atas persediaan diharapkan mampu meningkatkan keandalan laporan keuangan PT ABC. Dengan demikian, pelaksanaan audit pada periode mendatang dapat berjalan lebih efektif dan efisien.
[BACA JUGA: Menyelesaikan SP2DK melalui Ekualisasi Faktur Pembelian pada Perusahaan Konstruksi]
Penulis: Shella Yusica Septiana Sae
Dosen Pembimbing: Prasetyo Widyo Iswara
Editor: Sinta Rahmah (Tim Vokasi Branding)