


VOKASI NEWS – Industri perhotelan memiliki aktivitas operasional yang padat dan membutuhkan pengadaan barang secara rutin. Kebutuhan tersebut mencakup bahan makanan, perlengkapan housekeeping, kebutuhan Engineering, hingga perlengkapan administrasi. Aktivitas pembelian yang tinggi menimbulkan kewajiban utang usaha kepada supplier. Oleh karena itu, pembayaran utang usaha perlu didukung sistem pengendalian internal yang tertib.
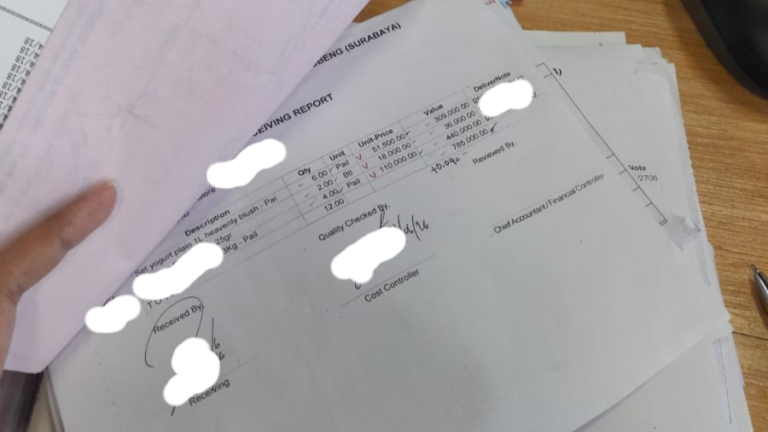
HARRIS Hotel & Conventions Gubeng Surabaya menerapkan proses pembayaran utang usaha melalui beberapa tahapan. Proses tersebut dimulai dari pemesanan barang oleh bagian Purchasing melalui purchase order. Setelah barang diterima, bagian receiving melakukan pemeriksaan dan membuat receiving report. Dokumen tersebut menjadi dasar bagi Account Payable untuk memeriksa kelengkapan tagihan supplier.
Proses Verifikasi Dokumen Pembayaran
Dokumen yang diperiksa dalam proses pembayaran meliputi purchase order, receiving report, invoice, faktur pajak, surat jalan, daily market list, dan payment voucher. Pemeriksaan dokumen dilakukan untuk memastikan bahwa transaksi telah sesuai dengan barang yang dipesan dan diterima. Jika dokumen telah lengkap, bagian Account Payable membuat payment voucher sebagai dasar pembayaran. Payment voucher kemudian diperiksa dan disetujui oleh Chief Accounting, Financial Controller, dan General Manager.
Penerapan sistem pengendalian internal tersebut menunjukkan adanya pembagian tugas yang jelas. Bagian Purchasing bertanggung jawab atas pemesanan barang, Receiving bertanggung jawab atas penerimaan barang, dan Account Payable bertanggung jawab atas pemeriksaan dokumen pembayaran. Proses pembayaran juga tidak dilakukan oleh satu pihak saja karena terdapat otorisasi berjenjang. Hal ini membantu perusahaan meminimalkan risiko kesalahan administrasi dan pembayaran yang tidak sesuai.
Efektivitas Pengendalian Internal
Hasil kajian menunjukkan penerapan sistem pengendalian internal pembayaran utang usaha telah berdasarkan lima komponen COSO. Komponen tersebut meliputi lingkungan pengendalian, penilaian risiko, aktivitas pengendalian, informasi dan komunikasi, serta pemantauan. Hasil penilaian menunjukkan bahwa 17 dari 20 indikator telah terpenuhi. Nilai efektivitas yang diperoleh sebesar 85% dan termasuk dalam kategori efektif.
Kendala yang masih ditemukan berkaitan dengan keterlambatan penyerahan invoice asli dan faktur pajak dari supplier. Keterlambatan tersebut dapat menyebabkan payment voucher belum dapat diproses. Staff Account Payable menyampaikan, “Proses pembuatan payment voucher menjadi tertunda karena invoice asli dan faktur pajak adalah dokumen wajib untuk syarat pembayaran.” Pernyataan tersebut menunjukkan bahwa kelengkapan dokumen menjadi faktor penting dalam mendukung ketepatan waktu pembayaran.
Upaya perbaikan dapat berjalan dengan menetapkan batas waktu penyerahan dokumen setelah barang atau jasa diterima. Selain itu, mekanisme tukar tanda terima dengan supplier dapat dijadwalkan secara tetap. Jadwal tersebut membantu Account Payable memantau dokumen yang masuk secara lebih terstruktur. Dengan pengendalian dokumen yang lebih baik, pembayaran kepada supplier dapat berjalan lebih tertib dan tepat waktu.
Sistem pengendalian internal yang efektif tidak hanya mendukung kelancaran administrasi perusahaan. Sistem tersebut juga membantu menjaga hubungan kerja sama dengan supplier. Kelengkapan dokumen, verifikasi yang jelas, dan otorisasi berjenjang menjadi bagian penting dalam menciptakan proses pembayaran utang usaha yang akuntabel.
[BACA JUGA: Lebih dari Sekadar Cepat: Agility Menjadi Kunci Evasion dalam Basket]
Penulis: Asiyah Ainun Jaariyah
Pembimbing: Riska Nur Rosyidiana
Editor: Vioretha (Tim Vokasi Branding)



