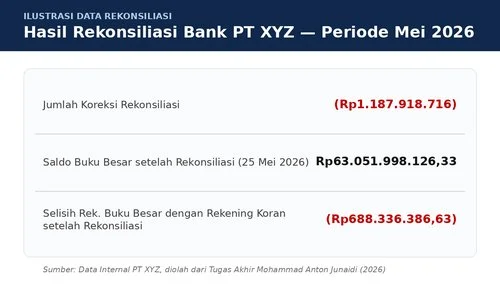
VOKASI NEWS – Mohammad Anton Junaidi, mahasiswa Program Studi D-III Akuntansi Fakultas Vokasi Universitas Airlangga, menyelesaikan tugas akhir dengan mengidentifikasi penyebab selisih pencatatan saldo kas dan bank. Selain itu, kajian tersebut juga merumuskan solusi perbaikannya. Penelitian dilakukan di PT XYZ, Badan Usaha Milik Negara (BUMN) yang bergerak di bidang pengelolaan kawasan industri terpadu. Peran kawasan industri dalam memperkuat infrastruktur bisnis nasional sejalan dengan Tujuan Pembangunan Berkelanjutan (SDGs) nomor 9 tentang Industri, Inovasi, dan Infrastruktur. Penelitian berlangsung pada Januari hingga Juni 2026 menggunakan metode deskriptif kualitatif melalui wawancara, observasi, dan dokumentasi.
PT XYZ menggunakan beberapa rekening bank dalam transaksi operasional. Bank Negara Indonesia dan Bank Mandiri menjadi dua rekening yang paling dominan. Penerimaan dari sewa lahan industri, Bangunan Pabrik Standar, hingga jasa pengelolaan limbah mengalir melalui kedua rekening tersebut setiap hari. Tingginya volume transaksi menyebabkan selisih saldo yang berulang pada setiap akhir periode rekonsiliasi. Kondisi tersebut menunjukkan pentingnya tata kelola keuangan yang akurat. Upaya tersebut juga sejalan dengan SDGs nomor 8 tentang Pekerjaan Layak dan Pertumbuhan Ekonomi.
Tiga Faktor Pemicu Selisih
Hasil kajian mengungkap tiga faktor utama penyebab selisih pencatatan saldo kas dan bank di PT XYZ. Faktor pertama adalah penerimaan dana dari pihak ketiga tanpa identitas atau referensi pembayaran yang jelas. Akibatnya, dana tersebut belum dapat diakui sebagai pendapatan karena perusahaan belum dapat memastikan asal transaksi. “Yang paling sering adalah masuknya dana dari pihak ketiga tanpa disertai informasi pengirim yang jelas. Uang sudah masuk ke rekening, tapi belum bisa diidentifikasi itu pembayaran dari siapa, jadi untuk sementara belum bisa dijurnal ke akun yang tepat,” ungkap narasumber.
Faktor kedua adalah pembayaran satu tagihan yang terbagi ke lebih dari satu rekening bank. Namun, pencatatan pada buku besar belum dipisahkan berdasarkan sub-akun. Sebagai contoh, transaksi pendapatan sewa sebesar Rp738.221.884 diterima melalui rekening BNI dan Mandiri. Akan tetapi, transaksi tersebut hanya dicatat sebagai satu entri penerimaan. “Di buku besar tidak langsung dipisahkan pencatatannya per sub-rekening. Inilah yang kemudian menjadi sumber selisih saat rekonsiliasi,” jelas narasumber.
Faktor ketiga ialah pengeluaran yang telah dicatat pada buku besar, tetapi transfer gagal diproses oleh bank. Salah satu kasus ditemukan pada pembayaran uang saku magang yang sudah dijurnal, tetapi mutasi keluar tidak tercatat pada rekening koran. Kondisi tersebut terjadi akibat kesalahan nomor rekening tujuan atau gangguan teknis pada sistem perbankan. Akibatnya, saldo rekening koran menjadi lebih besar dibandingkan saldo pada buku besar perusahaan.
Prosedur Rekonsiliasi yang Diterapkan
Divisi Akuntansi Umum PT XYZ melakukan rekonsiliasi bank secara berkala setiap akhir bulan melalui enam tahapan. Proses dimulai dengan pengumpulan rekening koran dan saldo buku besar. Selanjutnya, tim mencocokkan tanggal transaksi pada kedua dokumen tersebut. Setelah itu, transaksi yang telah selesai diberi penandaan khusus sehingga transaksi yang masih memerlukan penelusuran dapat diidentifikasi dengan lebih mudah.
Selanjutnya, setiap selisih ditelusuri hingga ditemukan penyebabnya pada tingkat transaksi individual. Setelah bukti pendukung diperoleh, tim akuntansi menyusun jurnal penyesuaian dalam bentuk Bukti Memorial. Hasil rekonsiliasi kemudian direviu oleh supervisor sebelum dinyatakan final. Prosedur tersebut mencerminkan komitmen terhadap akuntabilitas dan transparansi keuangan yang sejalan dengan SDGs nomor 16 tentang Perdamaian, Keadilan, dan Kelembagaan yang Tangguh. Meski demikian, proses penelusuran pembayaran yang terpecah masih memerlukan waktu yang relatif lama.
Solusi yang Direkomendasikan
Berdasarkan temuan tersebut, terdapat tiga solusi untuk meminimalkan selisih pencatatan saldo kas dan bank. Pertama, perusahaan dapat menerapkan clearing account untuk menampung sementara dana yang belum memiliki identitas pengirim. Kedua, pencatatan sub-akun bank perlu dipisahkan secara konsisten sesuai rekening penerima. Ketiga, prosedur konfirmasi keberhasilan transfer perlu diperkuat sebelum jurnal pengeluaran dibuat. Selain itu, perusahaan juga perlu menyusun jurnal pembalik apabila transfer dinyatakan gagal.
Selain ketiga solusi tersebut, manajemen PT XYZ disarankan beralih dari sistem pencatatan berbasis spreadsheet menuju sistem informasi akuntansi yang lebih terintegrasi, seperti Enterprise Resource Planning (ERP). Dengan demikian, proses rekonsiliasi dapat berlangsung lebih cepat, akurat, dan efisien. Penguatan pengendalian internal tersebut juga mendukung penerapan prinsip akuntabilitas dan transparansi sesuai SDGs nomor 16 tentang Perdamaian, Keadilan, dan Kelembagaan yang Tangguh.
[BACA JUGA: Aksi Nyata Mahasiswa UNAIR Sulap Keuangan UMKM]
Penulis: Mohammad Anton Junaidi
Pembimbing: Prinintha Nanda Soemarsono
Editor: Sinta Rahmah (Tim Vokasi Branding)