
VOKASI NEWS – Banyak perusahaan menganggap bahwa pelaporan pajak selesai setelah Surat Pemberitahuan (SPT) Tahunan berhasil dikirim. Padahal, kenyataannya tidak selalu demikian. Di balik laporan yang telah disampaikan, Direktorat Jenderal Pajak tetap melakukan pengawasan terhadap kesesuaian data yang dilaporkan oleh wajib pajak. Ketika ditemukan perbedaan atau indikasi ketidaksesuaian, perusahaan dapat menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Surat ini bukan berarti perusahaan langsung melakukan pelanggaran, tetapi menjadi sinyal bahwa terdapat data yang perlu dijelaskan lebih lanjut.
Awal Mula Permasalahan pada PT X
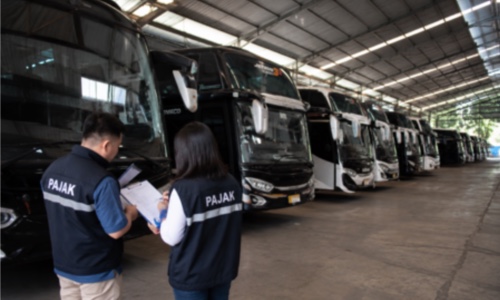
Kondisi tersebut dialami oleh PT X, sebuah perusahaan yang bergerak di bidang persewaan kendaraan. Perusahaan menerima SP2DK setelah otoritas pajak menemukan adanya ketidaksesuaian antara daftar harta yang dilaporkan dalam lampiran penyusutan dengan aktiva tetap yang tercatat pada akhir Tahun Pajak 2023. Selain itu, ditemukan pula perbedaan dalam perhitungan biaya penyusutan antara yang dilaporkan perusahaan dan hasil perhitungan fiskus.
Permasalahan ini menunjukkan bahwa administrasi aset tetap memiliki peran yang sangat penting dalam kepatuhan perpajakan. Kesalahan kecil, seperti masih mencantumkan aset yang telah dijual atau belum memperbarui data inventaris kantor, mampu memunculkan perbedaan nilai yang cukup besar.
Langkah Penyelesaian yang Dilakukan Perusahaan
Dalam proses penyelesaiannya, PT X melakukan evaluasi secara menyeluruh terhadap daftar aset tetap. Seluruh kendaraan yang telah dijual ditelusuri kembali, aset yang sudah tidak digunakan dipisahkan dari aset yang masih aktif, serta dilakukan penghitungan ulang biaya penyusutan sesuai ketentuan perpajakan yang berlaku. Setelah seluruh data diverifikasi, perusahaan melakukan pembetulan SPT Tahunan PPh Badan dan menyampaikan tanggapan resmi beserta dokumen pendukung kepada Kantor Pelayanan Pajak.
Mengapa Penyusutan Menjadi Sorotan Fiskus?
Kasus ini memberikan pelajaran bahwa penyusutan bukan sekadar proses akuntansi untuk mengurangi nilai aset setiap tahun. Dalam perspektif perpajakan, penyusutan menjadi salah satu komponen yang secara langsung memengaruhi besarnya biaya fiskal dan jumlah pajak yang harus dibayar perusahaan. Oleh karena itu, kesalahan dalam menentukan masa manfaat aset, metode penyusutan, maupun pencatatan aset tetap dapat menimbulkan perbedaan perhitungan. Kondisi tersebut berpotensi berujung pada proses klarifikasi melalui SP2DK.
Pelajaran Penting bagi Dunia Usaha
Pengelolaan administrasi perpajakan yang baik tidak hanya bertujuan menghindari koreksi fiskal, tetapi juga membangun transparansi dan akuntabilitas perusahaan. Praktik administrasi perpajakan yang akurat juga sejalan dengan tujuan SDGs (Sustainable Development Goals), khususnya Tujuan 16 mengenai pembangunan institusi yang efektif, transparan, dan akuntabel.
SP2DK Bukan Akhir, tetapi Momentum Perbaikan
SP2DK bukanlah sesuatu yang harus ditakuti. Sebaliknya, surat tersebut dapat menjadi momentum bagi perusahaan untuk mengevaluasi kembali kualitas pelaporan perpajakannya. Ketelitian dalam mengelola aset tetap, menghitung penyusutan sesuai ketentuan, dan menjaga konsistensi data akan membantu perusahaan menghindari permasalahan di kemudian hari. Selain itu, langkah tersebut juga mendukung terciptanya budaya kepatuhan pajak yang lebih baik.
Penulis: Mohammad Habib Martiyas Al Fahri
Editor: Vioretha (Tim Vokasi Branding)