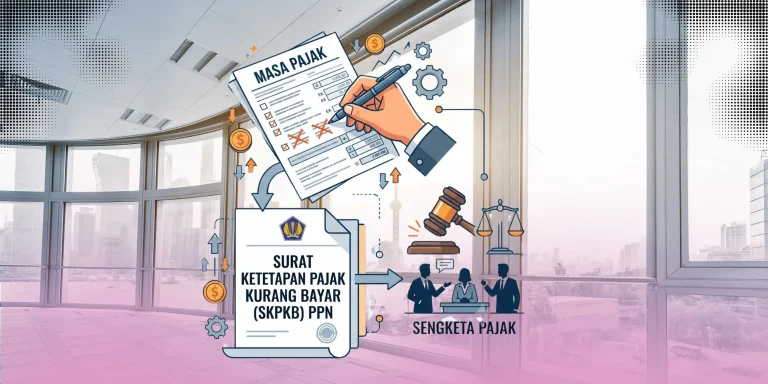
VOKASI NEWS – Kesalahan administratif merupakan kesalahan pada proses administrasi perpajakan. Kesalahan meliputi pengisian identitas, jenis pajak, hingga masa pajak. Meski tidak mengubah substansi transaksi, kesalahan dapat menimbulkan masalah. Hal ini terjadi akibat ketidaksesuaian antara kondisi sebenarnya dan data.
Pada kasus ini, kesalahan terjadi dalam pengisian masa pajak. Kesalahan terjadi pada penyetoran PPh Final pengalihan tanah. Transaksi terjadi 7 Maret 2013, tetapi pembayaran dilakukan 3 Maret 2016. Pembayaran mencantumkan Masa Pajak Maret 2016, padahal seharusnya Maret 2013. Data administrasi seolah menunjukkan transaksi baru terjadi pada 2016. Untuk memperbaiki kekeliruan, wajib pajak mengajukan permohonan pemindahbukuan (PBK). Kesalahan ini memicu perbedaan penafsiran antara wajib pajak dan DJP. Data tidak sesuai menjadi dasar pemeriksaan hingga terbit SKPKB PPN.
Dampak Kesalahan Administrasi terhadap Penerbitan SKPKB PPN
Kesalahan pengisian masa pajak berdampak pada proses pencocokan data DJP. Pembayaran PPh yang seharusnya Masa Pajak Maret 2013 tercatat Maret 2016. Perbedaan data membuat DJP menganggap terdapat transaksi tanah tahun 2016. DJP menganggap kewajiban perpajakan atas transaksi tersebut belum terpenuhi. Transaksi dianggap sebagai objek PPN yang belum dipungut dan disetorkan. DJP kemudian menerbitkan SKPKB PPN sebesar Rp1.966.500.000. DJP berpendapat terdapat kekurangan pembayaran PPN yang harus dilunasi oleh Wajib Pajak.
Menurut ketentuan UU KUP, DJP berwenang menerbitkan ketetapan pajak. Kewenangan berlaku apabila hasil pemeriksaan menunjukkan adanya pajak kurang bayar. DJP berwenang melakukan koreksi jika ditemukan ketidaksesuaian data perpajakan. Namun, berdasarkan fakta transaksi, masalah utama adalah kesalahan administratif. Pengalihan tanah dilakukan tanggal 7 Maret 2013. Penentuan kewajiban perpajakan seharusnya mengacu pada ketentuan perpajakan yang berlaku pada tahun tersebut. Kesalahan pencatatan masa pajak menyebabkan DJP menghubungkan transaksi tersebut dengan tahun 2016 dan menimbulkan asumsi adanya kewajiban PPN yang belum dipenuhi.
Penyelesaian Sengketa Pajak dan Pentingnya Ketelitian Administrasi
Sengketa pajak dalam kasus ini bermula dari perbedaan pemahaman antara Wajib Pajak dan DJP akibat kesalahan administratif dalam pengisian masa pajak pada pembayaran pajak. Wajib Pajak berupaya memperbaiki kesalahan tersebut melalui permohonan pemindahbukuan agar pembayaran pajak yang tercatat pada Masa Pajak Maret 2016 dapat dialihkan ke Masa Pajak Maret 2013 sesuai dengan waktu terjadinya transaksi. Namun, permohonan tersebut tidak dapat menyelesaikan permasalahan karena DJP tetap mempertahankan hasil pemeriksaan yang menjadi dasar penerbitan SKPKB PPN.
Atas penerbitan SKPKB PPN tersebut, Wajib Pajak kemudian mengajukan permohonan pembatalan ketetapan pajak kepada DJP. Wajib Pajak berpendapat bahwa penerbitan SKPKB terjadi akibat kesalahan administratif dan bukan karena adanya kelalaian dalam memenuhi kewajiban perpajakan. Namun, permohonan tersebut ditolak oleh DJP sehingga Wajib Pajak menempuh upaya hukum melalui pengajuan gugatan ke Pengadilan Pajak.
Dalam proses pemeriksaan sengketa, Pengadilan Pajak mempertimbangkan bahwa permasalahan utama terletak pada dasar koreksi yang dilakukan oleh DJP. Majelis Hakim menilai bahwa DJP belum memiliki bukti yang cukup untuk membuktikan adanya kewajiban PPN yang belum dipenuhi oleh Wajib Pajak. Selain itu, kesalahan pengisian masa pajak tidak serta-merta menunjukkan adanya transaksi baru pada tahun 2016 maupun timbulnya kewajiban PPN atas transaksi tersebut.
Berdasarkan pertimbangan tersebut, Pengadilan Pajak mengabulkan gugatan Wajib Pajak dan membatalkan ketetapan pajak yang diterbitkan oleh DJP. Putusan ini menunjukkan bahwa penyelesaian sengketa pajak tidak hanya mempertimbangkan kesesuaian administratif, tetapi juga harus memperhatikan fakta material transaksi serta kepastian hukum bagi Wajib Pajak. Sengketa yang muncul akibat kesalahan administratif tersebut menjadi contoh penting bahwa ketelitian dalam pengelolaan administrasi perpajakan diperlukan agar tidak menimbulkan perbedaan penafsiran antara Wajib Pajak dan otoritas pajak.
Pentingnya Ketelitian Administrasi dalam Pemenuhan Kewajiban Perpajakan
Kasus sengketa pajak ini menunjukkan bahwa kesalahan administratif yang terlihat sederhana dapat menimbulkan konsekuensi yang besar dalam pelaksanaan kewajiban perpajakan. Kesalahan dalam pengisian masa pajak yang pada dasarnya merupakan permasalahan administratif. Kesalahan ini dapat memengaruhi proses pencocokan data perpajakan, menimbulkan perbedaan penafsiran antara Wajib Pajak dan DJP, hingga menyebabkan diterbitkannya ketetapan pajak dengan nilai yang signifikan.
Kondisi tersebut menggambarkan bahwa aspek administrasi perpajakan memiliki peran penting dalam menciptakan kepastian hukum dan keadilan bagi Wajib Pajak. Oleh karena itu, diperlukan ketelitian dari Wajib Pajak dalam memenuhi kewajiban administrasi serta kehati-hatian dari otoritas pajak dalam melakukan penilaian berdasarkan fakta material suatu transaksi.
[BACA JUGA: Analisis Material PA66 untuk Alat Fiksasi Radioterapi Kanker Vulva]
Penulis: Vinka Cleodya Arnindifa Palma
Editor: Nawal Eka Paramita (Tim Vokasi Branding)