VOKASI NEWS – Penjualan kredit menjadi strategi yang banyak diterapkan perusahaan untuk meningkatkan penjualan sekaligus mempertahankan loyalitas pelanggan. Melalui sistem ini, pelanggan dapat memperoleh barang terlebih dahulu dan melakukan pembayaran sesuai jangka waktu yang telah disepakati. Meski memberikan keuntungan bagi perusahaan, kebijakan tersebut juga memiliki risiko yang perlu dikelola dengan baik, terutama munculnya piutang tak tertagih.
Risiko tersebut tidak hanya dipengaruhi oleh kondisi keuangan pelanggan. Faktor internal perusahaan juga berperan besar dalam menentukan kualitas pengelolaan piutang. Oleh karena itu, pengendalian kredit menjadi bagian penting dalam menjaga stabilitas keuangan perusahaan.
Konflik Kepentingan dalam Penjualan Kredit
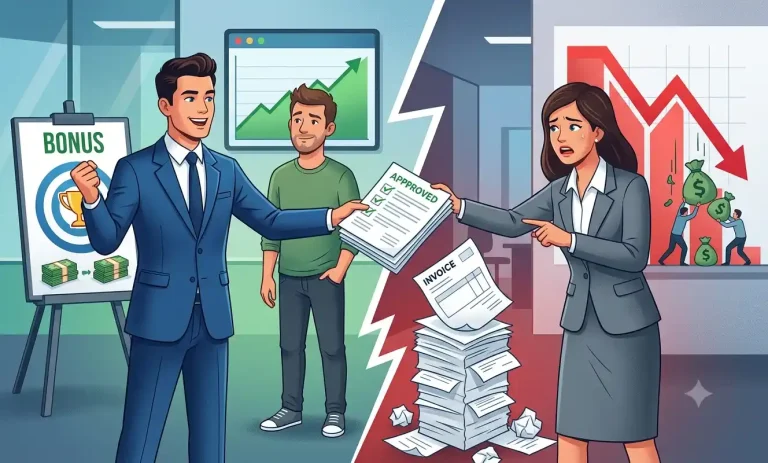
Dalam praktik bisnis, konflik kepentingan dapat muncul antara perusahaan dan pihak yang bertanggung jawab terhadap penjualan kredit. Perusahaan berupaya menjaga keamanan aset serta kelancaran arus kas. Sebaliknya, bagian penjualan sering kali dituntut untuk mencapai target penjualan dalam waktu tertentu.
Perbedaan kepentingan tersebut dapat memengaruhi proses pemberian kredit kepada pelanggan. Demi mengejar target, penilaian terhadap kelayakan pelanggan berpotensi dilakukan secara kurang cermat. Akibatnya, perusahaan dapat memberikan fasilitas kredit kepada pelanggan yang memiliki risiko gagal bayar lebih tinggi.
Kondisi tersebut berpotensi menimbulkan moral hazard. Risiko ini muncul ketika pihak yang mengambil keputusan tidak menanggung secara langsung konsekuensi dari keputusan yang dibuat. Dampaknya, kehati-hatian dalam proses pemberian kredit menjadi berkurang sehingga kualitas piutang perusahaan dapat menurun.
Pentingnya Analisis Kelayakan Kredit
Penerapan analisis kelayakan kredit menjadi langkah penting untuk meminimalkan risiko piutang tak tertagih. Salah satu metode yang banyak digunakan adalah prinsip 5C, yaitu character, capacity, capital, collateral, dan condition. Kelima aspek tersebut membantu perusahaan menilai kemampuan serta komitmen pelanggan dalam memenuhi kewajiban pembayaran.
Selain melakukan analisis kredit, perusahaan juga perlu memperkuat sistem pengendalian internal. Koordinasi yang baik antara bagian penjualan, keuangan, dan penagihan akan membantu memastikan setiap keputusan pemberian kredit telah melalui proses evaluasi yang memadai.
Pengendalian Internal Dukung Stabilitas Keuangan
Pengelolaan piutang yang efektif tidak hanya bergantung pada prosedur administrasi. Keselarasan kepentingan seluruh pihak yang terlibat juga menjadi faktor penting dalam menjaga kualitas piutang perusahaan.
Perusahaan perlu menerapkan kebijakan kredit yang jelas, sistem evaluasi pelanggan yang objektif, serta mekanisme pengawasan yang konsisten. Langkah tersebut dapat mengurangi risiko piutang tak tertagih sekaligus menjaga keseimbangan antara peningkatan penjualan dan keamanan aset perusahaan.
Melalui pengelolaan kredit yang baik, perusahaan tidak hanya mampu menjaga likuiditas, tetapi juga meningkatkan keberlanjutan usaha dalam jangka panjang. Pengendalian piutang yang kuat menjadi salah satu fondasi penting dalam menciptakan sistem bisnis yang sehat, akuntabel, dan berkelanjutan.
[BACA JUGA: Detektif Keuangan: Audit sebagai Benteng Terakhir Melawan Manipulasi Laporan Keuangan]
Penulis: Regita Felisiana Putri
Editor: Inviana (Tim Vokasi Branding)