VOKASI NEWS – Terdapat asumsi yang jarang dipertanyakan bahwa laporan keuangan yang telah diaudit oleh auditor eksternal secara otomatis dapat dipercaya. Padahal, auditor tidak menciptakan kualitas laporan keuangan tersebut, melainkan hanya menilai kualitas yang telah ada sebelum proses audit dilakukan. Kualitas tersebut sepenuhnya berada di tangan pihak internal perusahaan melalui penerapan sistem pengendalian internal yang efektif. Oleh karena itu, sistem pengendalian internal tidak dapat dipandang hanya sebagai prosedur tertulis yang disimpan di laci arsip. Sistem ini berguna sebagai mekanisme yang harus dijalankan dalam aktivitas operasional sehari-hari.
Mengenal Sistem Pengendalian Internal
COSO Committee of Sponsoring Organizations of the Treadway Commission adalah rujukan global yang paling banyak digunakan ketika membicarakan pengendalian internal. Dalam kerangka terbarunya pada tahun 2023, COSO mendefinisikan Sistem Pengendalian Internal (SPI) sebagai suatu proses yang dijalankan oleh pimpinan, manajemen, dan seluruh karyawan dalam organisasi. Proses tersebut bertujuan untuk mencapai efektivitas operasional, keandalan laporan keuangan, serta kepatuhan terhadap regulasi yang berlaku.
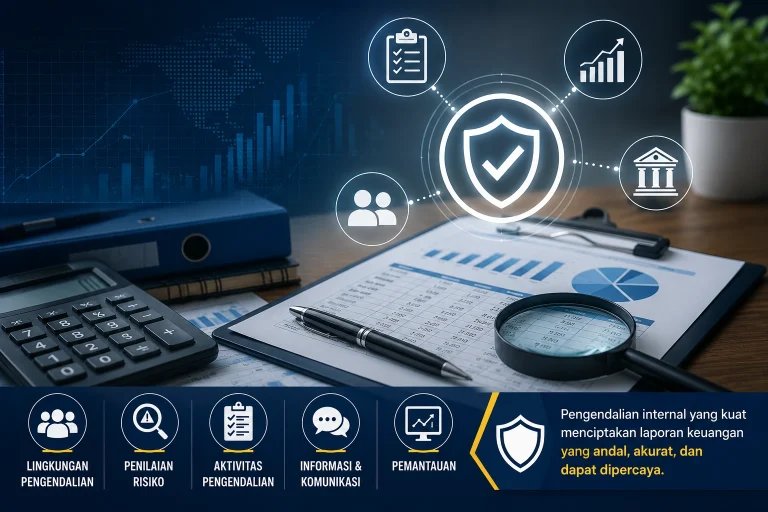
COSO membagi komponen SPI ke dalam lima elemen yang tidak bisa dipisahkan lingkungan pengendalian, penilaian risiko, aktivitas pengendalian, informasi dan komunikasi, serta pemantauan. Satu elemen melemah, seluruh sistem ikut goyah. Bukan analogi itu kesimpulan dari banyak kasus audit yang berakhir dengan kegagalan.
SPI dan Kualitas Laporan Keuangan
Bayangkan laporan keuangan sebagai produk akhir dari proses manufaktur. Kualitas produk akhir hampir sepenuhnya ditentukan oleh kualitas proses yang menghasilkannya. Apabila proses pencatatannya kacau, otorisasinya longgar, rekonsiliasi rutin tidak dijalankan laporan yang tercetak di akhir bulan bisa terlihat rapi secara format, tapi angkanya tidak bisa dipercaya.
Fitri, Kurniawan Subagja, dan Hakim (2024), dalam penelitiannya yang berjudul Implementasi Pengendalian Internal atas Pelaporan Keuangan dalam Mendukung Keandalan Pelaporan Keuangan: Studi Kasus pada Direktorat Jenderal Guru dan Tenaga Kependidikan Tahun 2023, menyatakan bahwa implementasi pengendalian internal atas pelaporan keuangan secara langsung mendukung keandalan laporan keuangan. Konteksnya instansi pemerintah, bukan korporasi swasta tapi prinsip yang mendasarinya tidak berubah berdasarkan jenis entitas.
Penelitian yang dipublikasikan dalam Jurnal Locus Penelitian & Pengabdian (2025) memberikan temuan yang lebih spesifik mengenai siklus treasury pada PTPNR, perusahaan patungan BUMN di sektor gas bumi. Hasil penelitian tersebut menunjukkan bahwa perancangan Internal Control over Financial Reporting (ICoFR) berbasis COSO memiliki peran yang krusial dalam mencegah kesalahan material maupun kecurangan pada transaksi bernilai tinggi. Siklus treasury adalah area yang kompleks dan penuh risiko. Tanpa struktur pengendalian yang jelas di sana, kerentanannya tidak tampak dari luar tapi konsekuensinya sangat nyata.
Tiga Risiko Konkret Ketika SPI Tidak Berjalan Semestinya
Tanpa pemisahan fungsi yang tegas antara pencatatan, penyimpanan aset, dan otorisasi transaksi, celah manipulasi terbuka lebar bahkan tanpa niat awal untuk berbuat curang. Studi berbasis COSO yang dipublikasikan dalam Jurnal Riset Akuntansi Politala (2023) menemukan adanya kelemahan pada komponen penilaian risiko dan aktivitas pengendalian di perusahaan konstruksi. Kelemahan tersebut berkontribusi terhadap meningkatnya tunggakan serta melemahnya kondisi likuiditas perusahaan. Meskipun tidak ditemukan indikasi fraud, celah dalam sistem pengendalian tersebut tetap menimbulkan dampak kerugian yang sama seriusnya bagi perusahaan.
Risiko kedua adalah informasi yang menyesatkan. Laporan keuangan dengan salah saji material sekalipun tidak disengaja bisa mendorong keputusan yang keliru dari manajemen, investor, atau kreditur. Dan ketika keputusan itu sudah dieksekusi, meralat laporannya tidak serta-merta meralat dampaknya.
Risiko ketiga menyangkut reputasi dan kepatuhan regulasi. Badan Pemeriksa Keuangan (BPK) dan Otoritas Jasa Keuangan (OJK) menjadikan kualitas SPI sebagai salah satu pertimbangan dalam menilai laporan keuangan suatu entitas. Opini audit yang tidak menguntungkan akibat kelemahan SPI bukan hanya soal teknis ia bisa berdampak ke akses pendanaan, kepercayaan mitra bisnis, bahkan valuasi saham.
SPI di Lapangan
Kesalahpahaman yang lazim di kalangan praktisi adalah bahwa SPI yang baik harus kompleks dan berlapis, padahal kenyataannya tidak selalu demikian. Studi kasus pada perusahaan freight forwarding di Jakarta dalam JSSR Volume 3 (2025) justru menemukan hal yang lebih ironis, semua prosedur pengendalian sudah terdokumentasi dengan baik, tetapi penerapannya di lapangan inkonsisten. Di situlah sebagian besar SPI gagal, bukan karena dirancang dengan buruk, tetapi karena tidak pernah benar-benar dijalankan.
Lingkungan pengendalian dalam kerangka COSO menegaskan bahwa komitmen terhadap integritas bukan sekadar frasa motivasi, melainkan prasyarat fungsional agar SPI bekerja, sebab apabila manajemen sendiri tidak konsisten dengan kebijakan yang ditetapkan, tidak ada prosedur tertulis yang mampu menutup celah tersebut. Rekonsiliasi rutin, otorisasi bertingkat, rotasi tugas pada posisi sensitif, dan pemantauan berkelanjutan bukan birokrasi yang memperlambat operasional, melainkan mekanisme untuk memastikan tidak ada satu orang pun mengendalikan seluruh siklus transaksi sendirian, karena dari celah itulah sebagian besar fraud korporasi bermula.
Laporan keuangan yang andal adalah produk dari ratusan keputusan kecil sepanjang tahun, apakah transaksi sudah diotorisasi, apakah klasifikasinya tepat, apakah ada yang memeriksa sebelum angka itu final, bukan hasil kehati-hatian auditor di akhir tahun. Sistem pengendalian internal adalah arsitektur yang menjaga seluruh proses itu tetap berjalan dengan benar, bukan karena takut diperiksa dari luar, tetapi karena sistem yang baik memang dirancang untuk tidak mudah jebol dari dalam.
Daftar Referensi
Committee of Sponsoring Organizations of the Treadway Commission (COSO). (2023). Internal Control Integrated Framework. https//www.coso.org/guidance-on-ic
Mulyadi. (2023). Sistem pengendalian internal Definisi, cakupan, dan penerapan. Dikutip dalam Jurnal Sistem Pengendalian Internal atas Siklus Pendapatan. JSSR, 3(5), 1134–1141.
Pratama, et al. (2023). Sistem pengendalian internal berdasarkan COSO Framework pada perusahaan konstruksi. Jurnal Riset Akuntansi Politala, 6(1), 196–210.
Prasetyo, H., & Wulandari, N. (2025). Perancangan internal control over financial reporting pada siklus bisnis treasury Studi kasus PTPNR. Jurnal Locus Penelitian & Pengabdian, 4(9).
Salamah, K. K., & Saputra, D. (2024). Analisis sistem pengendalian internal terhadap kualitas pelaporan keuangan. Nusantara Entrepreneurship and Management Review.
[BACA JUGA: Perangkapan Fungsi Menyebabkan Keterlambatan Pembayaran Utang Usaha dan Melemahnya Sistem Pengendalian Internal]
Penulis: Kamilatuz Zahroh
Editor: Aghnia Faiza (Tim Branding Vokasi)