


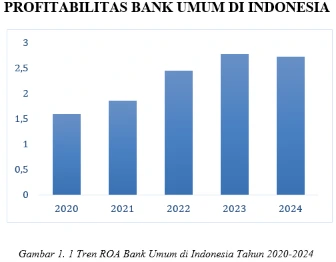
VOKASI NEWS – Industri perbankan Indonesia mengalami perubahan signifikan setelah periode pandemi Covid-19. Kondisi ekonomi global yang belum sepenuhnya stabil turut memengaruhi kinerja keuangan bank, terutama pada aspek profitabilitas yang diukur melalui Return on Assets (ROA). Dalam konteks tersebut, kelompok bank KBMI 3 dan KBMI 4 menjadi fokus penting karena memiliki modal inti besar serta kontribusi dominan terhadap sistem perbankan nasional.
Selain itu, periode 2020 hingga 2024 menunjukkan fase pemulihan yang ditandai dengan fluktuasi kinerja keuangan. Berdasarkan data Otoritas Jasa Keuangan (OJK), ROA bank umum mengalami peningkatan setelah mengalami penurunan pada tahun 2020. Namun demikian, kondisi tersebut belum menunjukkan stabilitas yang konsisten pada tahun-tahun berikutnya. Oleh karena itu, profitabilitas perbankan dipengaruhi oleh berbagai faktor internal yang saling berkaitan.
Peran Risiko Kredit dalam Kinerja Bank
Salah satu faktor yang memengaruhi profitabilitas bank adalah risiko kredit yang diukur melalui Non-Performing Loan (NPL). Rasio NPL mencerminkan tingkat kredit bermasalah yang tidak dapat dikembalikan oleh debitur sesuai perjanjian. Akibatnya, peningkatan NPL dapat menurunkan pendapatan bunga sekaligus meningkatkan cadangan kerugian penurunan nilai.
Selanjutnya, hasil penelitian pada bank KBMI 3 dan KBMI 4 periode 2020–2024 menunjukkan bahwa NPL berpengaruh negatif dan signifikan terhadap ROA. Temuan tersebut memperkuat teori intermediasi keuangan yang menyatakan bahwa kualitas penyaluran kredit menentukan kemampuan bank dalam menghasilkan laba. Dengan demikian, semakin tinggi risiko kredit yang dihadapi, semakin rendah efisiensi pengelolaan aset produktif bank.
Efisiensi Operasional dan Tekanan Biaya
Di samping risiko kredit, efisiensi operasional juga menjadi indikator penting dalam menilai kinerja bank. Efisiensi tersebut diukur melalui rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO), yang menggambarkan kemampuan bank dalam mengendalikan biaya terhadap pendapatan yang diperoleh dari kegiatan operasional.
Hasil analisis menunjukkan bahwa BOPO berpengaruh negatif dan signifikan terhadap ROA. Dengan kata lain, peningkatan BOPO mencerminkan ketidakefisienan operasional yang berdampak langsung pada penurunan laba. Selain itu, bank dengan skala besar seperti KBMI 3 dan KBMI 4 memiliki struktur biaya yang lebih kompleks. Oleh sebab itu, pengendalian efisiensi menjadi faktor krusial dalam menjaga profitabilitas.
Kecukupan Modal dan Optimalisasi Aset
Capital Adequacy Ratio (CAR) mencerminkan kemampuan bank dalam menyediakan modal guna menutup berbagai risiko kerugian. Secara umum, tingginya CAR menunjukkan kondisi permodalan yang kuat dan stabil. Meskipun demikian, hasil penelitian menunjukkan bahwa CAR berpengaruh negatif terhadap ROA selama periode penelitian.
Kondisi tersebut mengindikasikan bahwa kecukupan modal yang tinggi tidak selalu diikuti oleh peningkatan profitabilitas. Dalam beberapa kasus, sebagian modal belum tersalurkan secara optimal ke aktivitas produktif, seperti penyaluran kredit dan investasi. Oleh karena itu, efektivitas penggunaan modal menjadi faktor yang lebih menentukan dibandingkan besarnya modal yang dimiliki bank.
Hubungan Simultan terhadap Profitabilitas
Secara simultan, NPL, BOPO, dan CAR memiliki pengaruh signifikan terhadap ROA. Ketiga variabel tersebut merepresentasikan kualitas aset, efisiensi operasional, serta kekuatan permodalan bank. Dengan demikian, kombinasi ketiganya mampu memberikan gambaran yang lebih menyeluruh mengenai kinerja keuangan bank KBMI 3 dan KBMI 4.
Lebih lanjut, model penelitian menunjukkan bahwa perubahan profitabilitas tidak berdiri sendiri, melainkan dipengaruhi oleh interaksi berbagai faktor fundamental perbankan. Temuan ini menegaskan pentingnya pengelolaan risiko, efisiensi operasional, dan modal secara seimbang untuk menjaga stabilitas kinerja bank.
Profitabilitas bank KBMI 3 dan KBMI 4 pada periode 2020–2024 dipengaruhi oleh NPL, BOPO, dan CAR. Risiko kredit serta efisiensi operasional memberikan dampak negatif yang signifikan terhadap ROA. Sementara itu, kecukupan modal juga menunjukkan pengaruh negatif yang dapat disebabkan oleh potensi ketidakefisienan penggunaan modal. Secara simultan, ketiga variabel tersebut mampu menjelaskan variasi profitabilitas bank secara signifikan.
[READ MORE : Interactive Simulation Introduces the Circulatory System to Adolescent]
Penulis: Mutiara Syailah Putri Setiawan
Editor : Sinta Rahmah ( Tim Vokasi Branding)



