VOKASI NEWS – Sistem perpajakan berbasis self-assessment di Indonesia memberikan wewenang penuh kepada Wajib Pajak untuk menghitung, memperhitungkan, menyetor, dan melaporkan sendiri jumlah pajak yang terutang. Untuk memastikan keadilan dan kepatuhan dalam sistem ini, Direktorat Jenderal Pajak (DJP) melakukan pengawasan rutin melalui pencocokan informasi pajak. Apabila terdapat ketidakcocokan atau tanda-tanda perbedaan data antara sistem administrasi DJP dan Surat Pemberitahuan (SPT) atau laporan keuangan Wajib Pajak. Pihak otoritas pajak memiliki kewenangan untuk mengeluarkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). SP2DK diterbitkan sebagai sarana untuk meminta penjelasan atau klarifikasi dari Wajib Pajak. Surat tersebut digunakan sebagai sarana untuk meminta klarifikasi kepada Wajib Pajak.
Dokumen ini berperan sebagai alat klarifikasi resmi yang bersifat persuasif. Dokumen tersebut memberi kesempatan kepada Wajib Pajak menjelaskan data sebelum pemeriksaan pajak dilakukan. Inilah yang menjadi latar belakang studi kasus pada PT Y, sebuah entitas Wajib Pajak Badan. PT Y mendapatkan bantuan dari Kantor Konsultan Pajak PT Vina Sandy Sejahtera dalam menanggapi pengawasan perpajakan.
SP2DK Terbit akibat Indikasi Ketidaksesuaian Data
PT Y adalah sebuah perusahaan yang aktif di bidang perdagangan peralatan konstruksi, seperti komponen mesin aspal dan mesin pemecah batu. Ciri khas usaha PT Y adalah tingginya laju perputaran stok barang untuk memenuhi kebutuhan logistik infrastruktur dengan cara yang efisien. Sebagai Pengusaha Kena Pajak (PKP), PT Y diharuskan untuk mengelola administrasi faktur pajak dengan baik.
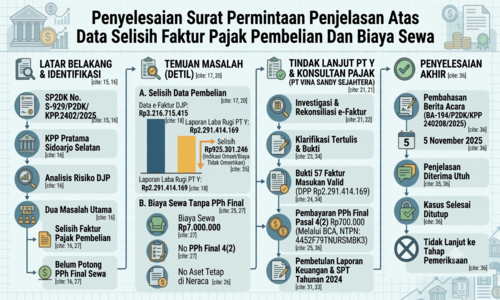
Pengawasan terhadap kepatuhan pajak PT Y untuk Tahun Pajak 2024 mengakibatkan diterbitkannya SP2DK Nomor S-929/P2DK/KPP. 2402/2025 oleh Kantor Pelayanan Pajak (KPP) Pratama Sidoarjo Selatan pada 23 September 2025. Penerbitan dokumen ini didasarkan pada analisis risiko dari sistem otomasi DJP. Analisis tersebut menemukan dua masalah utama, yaitu perbedaan signifikan dalam nilai faktur pajak pembelian dan indikasi bahwa pemotongan Pajak Penghasilan (PPh) Final atas biaya sewa tempat usaha belum dilaksanakan.
Rekonsiliasi Mengungkap Penyebab Selisih Faktur Pajak
Permasalahan yang pertama menjadi perhatian dalam SP2DK tersebut adalah adanya perbedaan yang cukup besar pada data pembelian yang memiliki faktur. Data yang dimiliki oleh e-Faktur dari DJP menunjukkan bahwa nilai faktur pajak untuk pembelian PT Y mencapai Rp3.216.715. 415. Namun, dalam akun pembelian yang dilaporkan dalam laporan laba rugi perusahaan, jumlah yang tercatat hanyalah Rp2.291.414.169.
Perbedaan ini menyebabkan selisih pada data pembelian sebesar Rp925.301.246. Selisih tersebut dianggap oleh pihak fiskus sebagai indikasi adanya omzet yang tidak terlapor atau biaya yang tidak dicatat dengan tepat. Setelah menerima surat SP2DK tersebut, PT Y segera berkolaborasi dengan tim konsultan pajak dari PT Vina Sandy Sejahtera. Kolaborasi tersebut dilakukan untuk menelusuri dokumen, merekonsiliasi data, dan mengaudit seluruh catatan e-Faktur Tahun Pajak 2024.
Berdasarkan pemeriksaan yang mendalam terhadap buku besar pembelian dan dokumen perpajakan perusahaan. Hal ini dapat disimpulkan bahwa ketidaksesuaian data yang ada tidak disebabkan oleh tindakan manipulatif dalam pelaporan atau penghindaran pajak oleh PT Y. Ketidaksesuaian tersebut berasal dari faktor administratif, bukan unsur kesengajaan. Perbedaan tersebut sepenuhnya muncul akibat kesalahan pembacaan data dalam sistem administrasi perpajakan (kesalahan sistem) yang dimiliki oleh otoritas pajak. Sistem internal DJP secara salah menginterpretasikan data faktur pajak keluaran yang dikeluarkan oleh pemasok dan secara sepihak mengategorikannya sebagai faktur pajak masukan bagi PT Y.
Sebagai tindakan klarifikasi untuk menyelesaikan masalah ini, PT Y telah menyiapkan tanggapan resmi dalam bentuk tulisan dan menyertakan bukti perbandingan data yang relevan untuk membantah asumsi awal dari fiskus. Perusahaan juga melampirkan rincian 57 faktur pajak masukan yang sah, dengan total Dasar Pengenaan Pajak (DPP) sebesar Rp2.291.414.169. Dokumen tersebut menunjukkan bahwa catatan awal dalam laporan keuangan perusahaan telah tepat dan tidak memerlukan koreksi atas nilai pembelian.
Perbaikan Kewajiban PPh Final atas Biaya Sewa
Selain penyelesaian persoalan faktur pajak masukan, penelusuran administrasi juga mengungkap isu kedua berkaitan dengan biaya sewa. Pihak otoritas pajak mencatat pemanfaatan gedung atau gudang operasional oleh PT Y tanpa adanya kepemilikan aset tetap tersebut dalam neraca laporan keuangan. Investigasi internal memvalidasi bahwa terdapat transaksi sewa gedung atau gudang sebagai tempat operasional oleh PT Y senilai Rp7.000.000 dari pihak ketiga. Transaksi tersebut belum dikenakan pemotongan PPh Final Pasal 4 ayat (2).
Merujuk pada Peraturan Pemerintah Nomor 34 Tahun 2017, PT Y, sebagai pihak yang berkewajiban memotong, seharusnya menyetorkan pajak final sebesar 10% dari total nilai sewa bruto. PT Y mengakui kekeliruan administratif ini dan menunjukkan niat baik dengan segera membuat kode e-Billing. Perusahaan juga melakukan pembayaran PPh Final Pasal 4 ayat (2) sejumlah Rp700.000 pada 4 November 2025 melalui Bank Central Asia. Pembayaran tersebut menggunakan Nomor Transaksi Penerimaan Negara (NTPN) yang sah, yaitu 4A52F79TNURSMBK3.
Sebagai bagian dari komitmen perbaikan kewajiban fiskal secara menyeluruh, pemenuhan aspek materiil tersebut segera ditindaklanjuti dengan langkah pembetulan administratif. PT Y melakukan penyesuaian laporan keuangan fiskal dengan memasukkan biaya sewa sebesar Rp7.000.000 ke dalam akun biaya operasional laporan laba rugi perusahaan.
Klarifikasi Berakhir Tanpa Pemeriksaan Pajak
Tindakan korektif ini mengubah akumulasi beban operasional dari Rp147.327.600 menjadi Rp154.327.600, yang berkonsekuensi langsung pada penurunan laba bersih setelah pajak menjadi sebesar Rp57.075.888. Setelah pembetulan pembukuan, perusahaan segera menyampaikan Pembetulan SPT Tahunan PPh Badan Tahun Pajak 2024 kepada DJP. Langkah tersebut dilakukan agar seluruh data pelaporan sinkron secara absolut dengan kondisi riil operasional perusahaan.
Seluruh rangkaian dokumen klarifikasi tertulis, pembuktian 57 faktur pajak masukan asli, bukti setoran pajak final, dan bukti tanda terima pembetulan SPT Tahunan kemudian dipaparkan secara transparan. Pemaparan dilakukan dalam agenda pembahasan bersama Account Representative (AR) KPP Pratama Sidoarjo Selatan. Pihak otoritas pajak menerima secara utuh penjelasan komprehensif dari PT Y.
Administrasi yang Tertib Mendukung Kepatuhan Pajak
Walaupun pembetulan SPT Tahunan Badan tersebut memicu status lebih bayar (overpayment) pada pelaporan fiskal, PT Y secara kooperatif memilih untuk tidak mengajukan hak restitusi atau kompensasi. Titik temu dan penyelesaian akhir dari rangkaian kasus ini dituangkan dalam Berita Acara Pelaksanaan Permintaan Penjelasan atas Data dan/atau Keterangan Nomor BA-194/P2DK/KPP 240208/2025. Berita acara tersebut resmi ditandatangani pada tanggal 5 November 2025. Penerbitan berita acara tersebut menandai bahwa seluruh indikasi ketidaksesuaian telah selesai diklarifikasi dan kasus resmi ditutup tanpa ditindaklanjuti ke tahap pemeriksaan pajak.
Penyelesaian sengketa administratif melalui mekanisme SP2DK pada PT Y memberikan pembelajaran esensial bagi manajemen internal perusahaan dan pelaku usaha lainnya. Kasus ini menegaskan bahwa ketelitian tata kelola administrasi keuangan, kerapian dokumentasi kontrak transaksi, serta pelaksanaan rekonsiliasi data secara berkala (ekualisasi) antara laporan komersial dengan e-Faktur memiliki peran krusial. Peran tersebut penting dalam mitigasi risiko timbulnya selisih data.
Di sisi lain, respons yang proaktif, transparan, dan kooperatif dari Wajib Pajak dalam menanggapi surat pembinaan dari KPP terbukti menjadi instrumen utama. Respons tersebut berperan dalam menyelesaikan permasalahan fiskal secara damai. Proses ini memperlihatkan secara nyata bahwa hubungan yang harmonis dan komunikasi terbuka antara Wajib Pajak dengan otoritas pajak dapat mewujudkan kepatuhan perpajakan sukarela secara berkelanjutan. Kepatuhan tersebut dapat tercapai tanpa harus bermuara pada pengenaan sanksi pemeriksaan.
[BACA JUGA: Bekal Siaga Api Saat Magang Industri Di PT Steel Pipe Industry Of Indonesia (Tbk)]
Penulis: Sri Carina Br Sembiring
Editor: Vioretha (Tim Branding Vokasi)