VOKASI NEWS – Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) diterbitkan ketika data Direktorat Jenderal Pajak berbeda dengan pelaporan Wajib Pajak. Kondisi tersebut juga dapat terjadi dalam proses kepailitan yang melibatkan kurator sebagai pengelola boedel pailit.
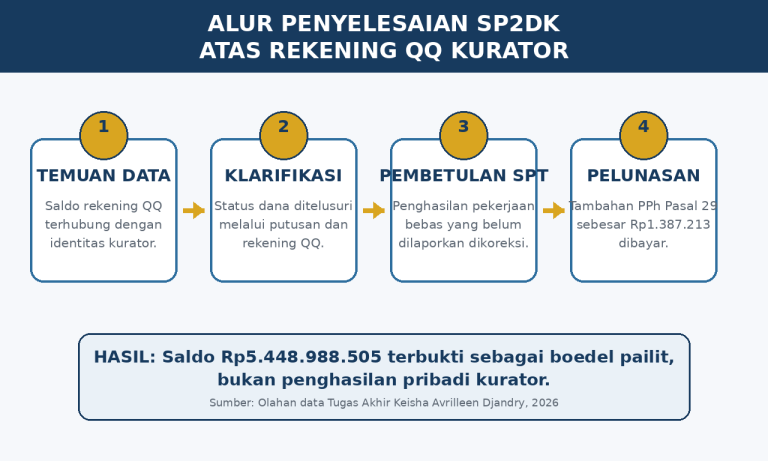
Studi kasus pada klien Kantor Konsultan Pajak Ayrtama Solution mengkaji saldo rekening Qualitate Qua (QQ) sebesar Rp5.448.988.505 yang terdeteksi belum dilaporkan dalam SPT Tahunan. Kajian dilakukan selama program magang pada Februari hingga Juni 2026 melalui observasi, wawancara, dan studi dokumentasi (Keisha Avrilleen Djandry, 2026).
SP2DK berfungsi sebagai sarana klarifikasi awal atas dugaan kewajiban perpajakan yang belum dipenuhi. Oleh karena itu, Wajib Pajak perlu memberikan penjelasan berdasarkan sumber dana, substansi transaksi, serta dokumen pendukung yang sah. Dalam kasus ini, perhatian utama tertuju pada status rekening QQ yang secara administratif menggunakan identitas kurator. Padahal, penguasaan administratif tidak selalu menunjukkan kepemilikan ekonomis.
Mengapa Rekening QQ Menjadi Temuan?
Rekening QQ menunjukkan bahwa seseorang bertindak dalam kapasitas tertentu untuk mewakili kepentingan pihak lain. Dalam kasus ini, dana pada rekening Tuan X QQ PT Z (Dalam Pailit) berasal dari proses pengurusan dan pemberesan aset PT Z.
Berdasarkan Undang-Undang Nomor 37 Tahun 2004, pengurusan dan pemberesan harta pailit dilakukan oleh kurator di bawah pengawasan hakim pengawas. Dengan demikian, saldo rekening tersebut merupakan boedel pailit, bukan harta pribadi kurator.
Agusta Irawan, pimpinan Kantor Konsultan Pajak Ayrtama Solution, menjelaskan bahwa penyelesaian SP2DK harus diawali dengan rekonstruksi fakta hukum serta penelusuran sumber dana. Buku tabungan berstatus QQ, putusan pengadilan, dan dokumen pengelolaan boedel pailit menjadi bukti bahwa kurator hanya bertindak sebagai pengelola.
Selain itu, saldo rekening tersebut tidak dapat digunakan untuk kepentingan pribadi. Oleh sebab itu, dana tersebut tidak memenuhi unsur tambahan kemampuan ekonomis sebagai objek Pajak Penghasilan sebagaimana diatur dalam Pasal 4 ayat (1) Undang-Undang Pajak Penghasilan.
Klarifikasi Tidak Menghapus Kewajiban Lain
Klarifikasi atas rekening QQ diterima setelah seluruh bukti hukum dan administratif disampaikan kepada Account Representative. Meskipun demikian, pemeriksaan lanjutan terhadap SPT Tahunan masih menemukan peredaran bruto pekerjaan bebas sebesar Rp25.000.000 yang belum dilaporkan.
Temuan tersebut berasal dari penghasilan profesional yang benar-benar diterima secara pribadi sehingga tetap menjadi objek Pajak Penghasilan. Oleh karena itu, penyelesaiannya dilakukan melalui pembetulan SPT Tahunan Tahun Pajak 2021.
Pembetulan tersebut meningkatkan peredaran bruto dari Rp500.000.000 menjadi Rp525.000.000. Sementara itu, PPh Pasal 29 berubah dari Rp8.091.570 menjadi Rp9.478.783 setelah memperhitungkan kredit pajak. Selisih PPh Pasal 29 sebesar Rp1.387.213 kemudian dilunasi pada 25 Agustus 2025.
Temuan ini menunjukkan bahwa klarifikasi SP2DK dapat menghasilkan dua perlakuan berbeda. Dana yang bukan merupakan milik pribadi dapat digugurkan, sedangkan penghasilan yang belum dilaporkan tetap harus dikoreksi.
Pemisahan Administrasi Menjadi Kunci
Kasus ini menegaskan pentingnya pemisahan antara rekening pribadi dan rekening boedel pailit. Kurator perlu menyimpan putusan pengadilan, buku rekening QQ, laporan pengelolaan dana, serta bukti transaksi secara lengkap.
Selain itu, administrasi perpajakan yang tertib membantu mencegah dana titipan atau dana kelolaan terbaca sebagai kekayaan pribadi. Pemeriksaan internal terhadap SPT juga perlu dilakukan sebelum tanggapan SP2DK disampaikan.
Pada akhirnya, penyelesaian SP2DK tidak cukup dilakukan dengan menolak seluruh temuan. Sebaliknya, setiap data harus dianalisis berdasarkan kepemilikan, sumber dana, dan konsekuensi perpajakannya. Bukti yang lengkap dapat menjelaskan status dana boedel pailit, sedangkan penghasilan yang belum dilaporkan harus segera dikoreksi dan dilunasi. Pendekatan berbasis substansi tersebut memperkuat kepatuhan sekaligus memberikan kepastian hukum bagi kurator.
Keterkaitan dengan SDGs
Praktik klarifikasi berbasis bukti, pemisahan aset, dan pelaporan pajak yang akurat mendukung SDGs 16: Perdamaian, Keadilan, dan Kelembagaan yang Tangguh. Penanganan SP2DK yang transparan memperkuat akuntabilitas, kepastian hukum, serta kepercayaan terhadap institusi perpajakan. Selain itu, dokumentasi yang tertib membantu memastikan proses kepailitan berjalan sesuai kewenangan dan mendukung tata kelola kelembagaan yang lebih efektif.
[BACA JUGA: Human Error Bukan Sekadar Kesalahan Individu, Ini Temuan Penelitian di Restoran Private Fine Dining]
Penulis: Keisha Avrilleen Djandry
Pembimbing: Nitami Galih Pangesti
Editor: Sinta Rahmah (Tim Vokasi Branding)