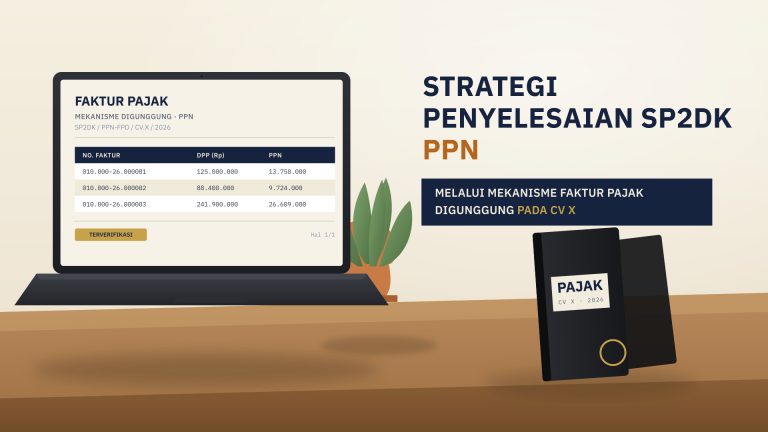
VOKASI NEWS – Pemenuhan kewajiban perpajakan secara akurat dan tepat waktu merupakan pilar utama dalam menjaga kepatuhan material sekaligus memitigasi risiko operasional bagi setiap badan usaha. CV X merupakan perusahaan yang bergerak di bidang perdagangan eceran atas dasar balas jasa atau kontrak di Surabaya. Pada tahun pajak 2023, perusahaan ini menghadapi tantangan administrasi perpajakan yang signifikan terkait pelaksanaan kewajiban Pajak Pertambahan Nilai (PPN).
Penelitian ini menggunakan pendekatan studi kasus dengan metode kualitatif. Metode tersebut dilakukan melalui wawancara mendalam bersama analis pajak, observasi lapangan di kantor konsultan pajak CV Integrity Tata Makmur, serta dokumentasi berkas perpajakan yang relevan. Hasil penelitian menunjukkan adanya ketidaksinkronan data yang memicu tindakan pengawasan oleh otoritas pajak. Ketidaksinkronan tersebut disebabkan oleh perbedaan pemahaman administratif internal perusahaan mengenai perlakuan objek pajak silang.
Permasalahan tersebut mencuat setelah Kantor Pelayanan Pajak (KPP) menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) pada tanggal 23 Juni 2025. Berdasarkan hasil pengawasan kepatuhan material melalui mekanisme pencocokan data (data matching) pihak ketiga, fiskus mendeteksi anomali pada masa Juli 2023.
Diketahui bahwa sebuah transaksi penyerahan jasa perantara senilai Rp7.500.000 telah dipotong Pajak Penghasilan (PPh) Pasal 23 sebesar 2% (Rp150.000) oleh pihak pembeli jasa (vendor yyy). Namun, CV X selaku Pengusaha Kena Pajak (PKP) belum menerbitkan Faktur Pajak Keluaran atas nilai Dasar Pengenaan Pajak (DPP) tersebut. Nilai tersebut juga belum dimasukkan ke dalam SPT Masa PPN perusahaan.
Kelalaian ini berakar pada asumsi keliru manajemen yang menganggap bahwa kewajiban perpajakan atas transaksi terkait telah selesai sepenuhnya saat pihak ketiga melakukan pemotongan PPh Pasal 23. Akibatnya, timbul kewajiban PPN kurang bayar pokok sebesar Rp825.000.
Penyelesaian Melalui Rekonsiliasi Data
Menyikapi penerbitan SP2DK tersebut, CV X menunjukkan sikap kooperatif dengan segera melakukan rekonsiliasi data komprehensif didampingi oleh konsultan pajak. Mengingat sistem e-Faktur secara otomatis memblokir penerbitan Faktur Pajak dengan tanggal mundur (backdated) dari tahun 2025 ke 2023. Oleh karena itu, diambil langkah penyelesaian administratif yang strategis dan sah sesuai dengan ketentuan yang berlaku.
CV X melakukan pelaporan secara kumulatif melalui mekanisme Faktur Pajak Digunggung pada pembetulan (Pembetulan 1) SPT Masa PPN periode Desember 2023. Langkah tersebut dilakukan dengan memanfaatkan status regulasi perusahaan sebagai PKP Pedagang Eceran yang diberikan kemudahan mengompilasi penyerahan tanpa identitas pembeli.
Proses klarifikasi ini diselesaikan secara formal dengan ditandatanganinya Berita Acara resmi bersama fiskus pada 19 Desember 2025, disusul pelunasan pokok kurang bayar pada 29 Desember 2025. Dampak dari pembetulan tersebut memicu diterbitkannya Surat Tagihan Pajak (STP). STP tersebut berupa sanksi administrasi bunga Pasal 8 ayat (2a) KUP sebesar Rp184.057 pada tanggal 2 Maret 2026.
Pentingnya Pengendalian Administrasi Perpajakan
Kesimpulan dari studi kasus ini menegaskan bahwa ketelitian dalam melakukan sinkronisasi serta rekonsiliasi berkala sangat krusial bagi keberlangsungan bisnis. Proses tersebut dilakukan antara data e-Bupot PPh Pasal 23 pihak ketiga dengan Pajak Keluaran pada SPT Masa PPN.
Perbedaan pemahaman regulasi dapat berdampak langsung pada munculnya koreksi fiskal dan sanksi administratif berupa bunga yang membebani likuiditas perusahaan. Kejadian yang dialami oleh CV X menjadi preseden penting mengenai perlunya penguatan sistem pengendalian internal perpajakan. Selain itu, diperlukan optimalisasi fungsi konsultasi guna memastikan ketepatan waktu pelaporan.
Dengan tata kelola administrasi yang tertib, akurat, dan responsif, perusahaan berhasil menyelesaikan sanksi perpajakan secara optimal. Selain itu, perusahaan juga mampu menjaga kredibilitas dan reputasi kepatuhannya di hadapan Direktorat Jenderal Pajak.
[BACA JUGA: AV Shunt Lebih Efektif Menurunkan Kreatinin pada Pasien Gagal Ginjal yang Menjalani Hemodialisis]
Penulis: Aurellia Salsabilla Maheswari
Pembimbing: Riska Nur Rosyidiana, S.E., M.Ak., CRA., CPMA.
Editor: Vioretha (Tim Vokasi Branding)