
VOKASI NEWS – Sistem perpajakan Indonesia menerapkan prinsip self assessment. Melalui prinsip ini, Wajib Pajak menghitung, menyetor, dan melaporkan kewajiban perpajakannya secara mandiri. Ketentuan tersebut juga berlaku bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Mereka memperoleh fasilitas tarif Pajak Penghasilan (PPh) Final sebesar 0,5 persen dari peredaran bruto sesuai Peraturan Pemerintah Nomor 55 Tahun 2022.
Meskipun memberikan kemudahan, ketidaksesuaian data pelaporan masih sering terjadi, terutama pada badan usaha yang baru berdiri. Kondisi tersebut berpotensi menimbulkan perbedaan data dalam administrasi perpajakan apabila tidak segera dilakukan pembetulan.
Selisih Data Memicu Terbitnya SP2DK
Kondisi tersebut dialami oleh PT X, perusahaan penyelenggara event yang menjadi klien Kantor Konsultan Pajak UniFirst Consulting. Pada 6 Oktober 2025, Kantor Pelayanan Pajak Pratama Madiun menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) untuk Tahun Pajak 2024.
SP2DK diterbitkan setelah Direktorat Jenderal Pajak (DJP) menemukan perbedaan antara data yang dimiliki dengan pelaporan perusahaan. DJP mencatat terdapat 110 proyek dengan nilai peredaran bruto sebesar Rp4,95 miliar, sedangkan PT X hanya melaporkan 91 proyek senilai Rp3,19 miliar. Perbedaan sebanyak 19 proyek dengan nilai Rp1,76 miliar tersebut menjadi dasar permintaan klarifikasi kepada perusahaan.
Menurut Pimpinan Kantor Konsultan Pajak UniFirst Consulting, Yunita Khotimah, kondisi tersebut cukup sering terjadi pada badan usaha yang baru beralih dari status Wajib Pajak Orang Pribadi.
“Wajib pajak yang baru mendirikan badan usaha sering kali belum memahami bahwa seluruh penghasilan usaha, termasuk dari platform digital, wajib dihitung sebagai peredaran bruto badan sejak tanggal pendirian,” jelas Yunita.
PT X diketahui baru mendirikan Perseroan Terbatas pada Maret 2024 setelah sebelumnya menjalankan usaha sebagai Wajib Pajak Orang Pribadi. Kurangnya pemahaman terhadap kewajiban perpajakan badan menjadi penyebab sebagian penghasilan belum dilaporkan.
Klarifikasi Dilakukan Bersama KPP
Menindaklanjuti SP2DK tersebut, PT X menyampaikan klarifikasi kepada Account Representative KPP Pratama Madiun pada 14 Oktober 2025 dengan melampirkan dokumen pendukung.
Hasil penelaahan menunjukkan bahwa perusahaan melaporkan 91 proyek. Sebanyak 16 proyek senilai Rp537,98 juta telah dipotong pajaknya oleh pihak penyelenggara acara. Selain itu, terdapat 14 proyek senilai Rp496,90 juta yang tidak termasuk objek pelaporan badan. Proyek tersebut berasal dari Januari hingga Februari 2024, sebelum PT X resmi berdiri sebagai Perseroan Terbatas.
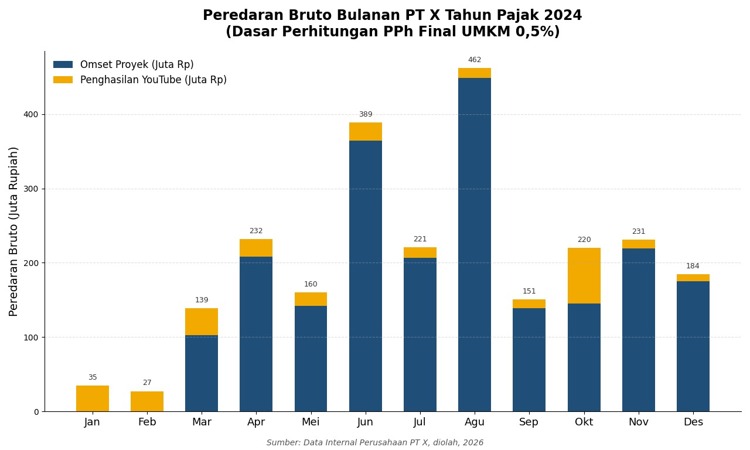
Perusahaan juga mengakui adanya penghasilan dari akun YouTube sebesar Rp298,71 juta. Penghasilan tersebut termasuk objek PPh Final UMKM. Hal ini karena penghasilan masih berkaitan dengan kegiatan usaha sesuai Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) 82302.
Menyelesaikan Kewajiban Pajak Secara Sukarela
Berdasarkan hasil rekonsiliasi, total peredaran bruto PT X pada Tahun Pajak 2024 ditetapkan sebesar Rp2.450.164.193. Dengan tarif PPh Final UMKM sebesar 0,5 persen, perusahaan memiliki kewajiban membayar pajak sebesar Rp12.250.821. Nilai tersebut dihitung sesuai ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022.
Pembayaran dilakukan pada 24 November 2025 melalui kode jenis pajak 411128. Selanjutnya, PT X menyampaikan Surat Pemberitahuan (SPT) Tahunan Badan Tahun Pajak 2024 menggunakan Formulir 1771 pada 17 Desember 2025.
Langkah tersebut menjadi bentuk kepatuhan perusahaan dalam menyelesaikan SP2DK sehingga proses pengawasan tidak berlanjut ke tahap pemeriksaan pajak sebagaimana diatur dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022.
Pentingnya Administrasi Pajak Sejak Awal Usaha
Kasus yang dialami PT X menunjukkan bahwa badan usaha yang baru berdiri perlu memahami kewajiban perpajakan sejak awal operasional. Pencatatan seluruh sumber penghasilan secara lengkap, rekonsiliasi data secara berkala, serta konsultasi dengan Account Representative maupun konsultan pajak dapat membantu mencegah terjadinya perbedaan data.
Administrasi perpajakan yang tertib tidak hanya mempermudah pelaporan pajak, tetapi juga mengurangi risiko penerbitan SP2DK maupun pemeriksaan pajak pada masa mendatang. Dengan kepatuhan administrasi yang baik, pelaku usaha dapat lebih fokus mengembangkan bisnis tanpa menghadapi permasalahan perpajakan yang dapat menghambat operasional perusahaan.
[BACA JUGA: Kesulitan Pengambilan Keputusan Karier pada Remaja]
Penulis: Aulia Nareswari Kusuma Wardhani
Pembimbing: Ajeng Rachma Pertiwi, S.E., M.S.A
Editor: Alkeshar (Tim Vokasi Branding)